・毎月ギリギリで、まったく貯金ができない…
・お金を貯めたいけど、我慢ばかりの節約はしたくない😭
・ふゆさんはどうやって1,500万円も貯めたの?
こんな悩みを解決していきます♪
低収入でもしっかりお金を貯めたい人は、今回紹介する「1,500万円までのロードマップ」をマネするのがオススメです✨
 ふゆ
我慢して節約するのではなく、一度見直せばずっと効果が続く仕組みを作ったよ🫶
今日は、お金が貯まらなかった頃の生活や、1,500万円を貯めるまでにやった9つの仕組みづくりを詳しく紹介します!
〜タップして読みたい場所へジャンプする!〜
私も昔はまったくお金が貯まらない人でした
 ふゆ
昔の私は、こんな毎日を過ごしていました🥺
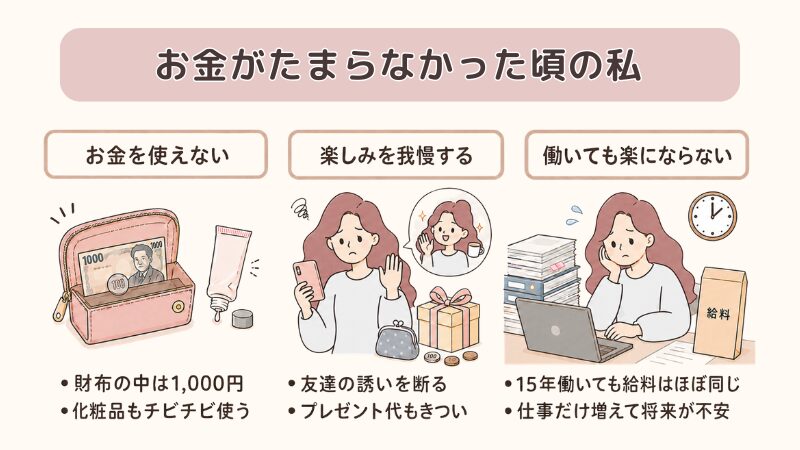
できるだけ無駄遣いをしないように我慢しているのに、なぜか毎月ほとんどお金が残りません…。
当時の私は、お金を貯めるには自分が働いて稼ぐしかないと思っていました。
一生懸命働いても給料は上がらないし、報われないことも多かったですが、生活のために我慢して仕事を続ける日々。
ふゆ少ない手取りで不安だけど、特別なスキルも転職する勇気もなかった…😭
そんな毎日から抜け出したくて、「働く時間を増やさなくても、お金を貯める方法はないのかな?」と漠然と考えるようになりました。
収入を増やすのではなく、一度見直せば節約効果が続く「お金が自然と残る仕組み」を作ることを目標にしました😊
お金を学んだり毎月の支出を見直したり、できることから1つずつ始めてみたら、お金の心配が少しずつ減っていきました✨
お金の知識をつけて行動し続けた結果、なんと1,500万円を貯めることに成功!

ふゆさんがやったことを詳しく知りたい!
まったくお金が貯まらなかった私が実際にやったことは、次から詳しく紹介していきますね🥰
実際に1,500万円を貯めるまでにやったこと

ここからは、私が1,500万円を貯めるまでに実際にやったことを9つ紹介します😊
〜タップして読みたい場所へジャンプする!〜
ふゆ順番に説明していくね♪
STEP①メルカリで投資資金を作った
NISAを始めたいと思っても、当時の私には投資に回すお金がありませんでした。
あるのはクローゼットの中に乱雑に置いてあったモノだけ😭
とはいえ、当時持っていたブランド品といえば、10年以上使ったヴィトンのお財布くらい…。
実際に売ったのは、このような身の回りにあるものばかりでした🫶
- 洋服
- 読まなくなった本
- 一度使っただけのコスメ
- 壊れた家電
- 使わなくなった日用品
特別なものを売らなくても、家にある不用品から少しずつお金を作れます😊
1つずつの金額は小さくても、2〜3年かけてコツコツ続けた結果、売上は合計すると約100万円に🥺
こうして貯めた100万円を生活費として使うのではなく、NISAで運用するための元手にしました✨
私もやってみたいな🫶どんなものが売れやすいのかな?
これからメルカリを始めるなら、売るものは本やコスメなどの小さいものがオススメです!
梱包もしやすく、売れやすいので「自分にもできた!」という成功体験にもつながります🌸
まずは家の中で使わないものを探して、1つ出品してみましょう🫶
まだメルカリのアカウントがない人は、新規登録時に招待コードを入力すると500円分のポイントがもらえるので、ぜひ使ってください✨
\招待コードは【SRVKQS】/
STEP②スマホ代を見直した
メルカリの売上金をNISAでの投資に回しながら、毎月の収入からもお金を残せるように、固定費を見直しました😊
固定費の中でも、はじめに見直したのがスマホ代です✨
ふゆ当時はiPhoneを使っていたけど、よく考えると使うのは写真とLINEくらい…
「給料1か月分もするスマホを、本当に私は使いこなせているのかな?」と思い、当時1円で購入できたGoogle Pixelへ変更しました🥳
通信会社は、auからUQモバイルへ変更🌸
しかし、私の生活圏ではUQモバイルの電波がつながりにくかったため、楽天モバイルに乗り換えました🫶
楽天モバイルに乗り換えて、電波や使い心地はどう?
大きな駅では少し電波が弱くなることもありますが、数分程度なので不便とは感じません😊
スマホを見すぎて目がつらいアラフォーの私は、その時間を「目を休める時間」と考えています🥺
また、料金面でも楽天モバイルに乗り換えてよかったと感じています💓
1番安いプランは月額968円(税込)で使える上に、支払いには楽天ポイントを充てているので、毎月の持ち出しはほぼ0円🌷
スマホの契約は一度見直すだけで、その後も無理なく節約効果が続くのでオススメです✨
\オリコン満足度3年連続1位/
楽天モバイルの料金プランやメリット・デメリット、気になる電波のつながりやすさは、以下の記事で詳しく紹介しています😊
>>楽天モバイルとは?メリットとデメリットを初心者向けに分かりやすく解説!

STEP③車を持たない選択をした
スマホ代を見直したあとは、車を持つかどうかを夫婦で考えました。
車を持つと、税金や駐車場代、保険料など、さまざまな費用がかかります😭
ふゆこれらの費用を合計した、車種別の年間維持費はこんな感じ!
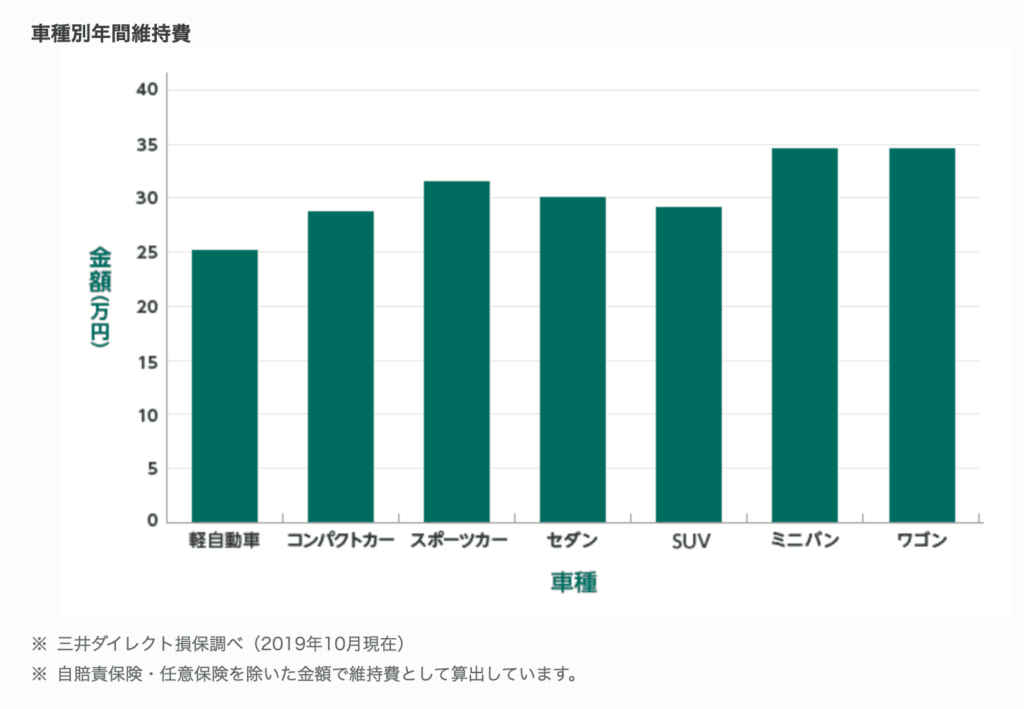
軽自動車でも年間25万円ほどかかるなんて驚きだね😭
私が住んでいるのは、ピザの配達エリアからも外れるような郊外です🥺
とはいえ夫婦ともに電車通勤で、休日も毎週遠出するわけではないため、車が必要になるのは多くても月4回ほど🌸
年間の維持費と車を使う頻度を比べた結果、必要なときだけカーシェアやレンタカーを使う方が支出を抑えられそうでした😊
そこで我が家は「車を持たない」という選択をしました!
生活する地域や車を使う頻度によって、車が必要かどうかは変わります。
まずは、車にかかる費用と使う頻度を比べながら、今の暮らしに本当に必要なのか考えてみてください♪
ふゆ私は今も、基本的に電車やバスで移動してるよ🌷
STEP④保険を見直した
支出を見直す前の私は、毎月約15,000円の保険に加入していました。
ふゆでも正直、保障内容まではあまり理解していなかったの…
「入っておけば安心できる」という理由だけで、なんとなく保険料を払い続けていました😭
私は37歳で子どもを出産したため、教育費の準備を終えてから老後資金を貯め始められるほど、時間に余裕がありません。
教育費と老後資金を同時に準備する必要があるからこそ、保険をはじめ、家計全体をFPさんに見てもらうことにしました!
ネットには保険に関する情報がたくさんありますが、家族構成や収入、住む地域、将来の働き方は人によって違うため、必要な保障もさまざまです🥺
FPさんには、我が家の状況や将来の希望を伝えた上で、「人気の保険」ではなく「今の私に合った保険」を一緒に考えてもらいました✨
ふゆさんが相談したFPさんってどんな人なの?
私は、保険にも投資にも詳しい荒堀FPに相談しました🌷
 ふゆ
インスタでも発信していて、なかなか予約が取れない人気FPだよ✨
実際に無料相談を受けたフォロワーさんからも、嬉しい感想が届いています🫶
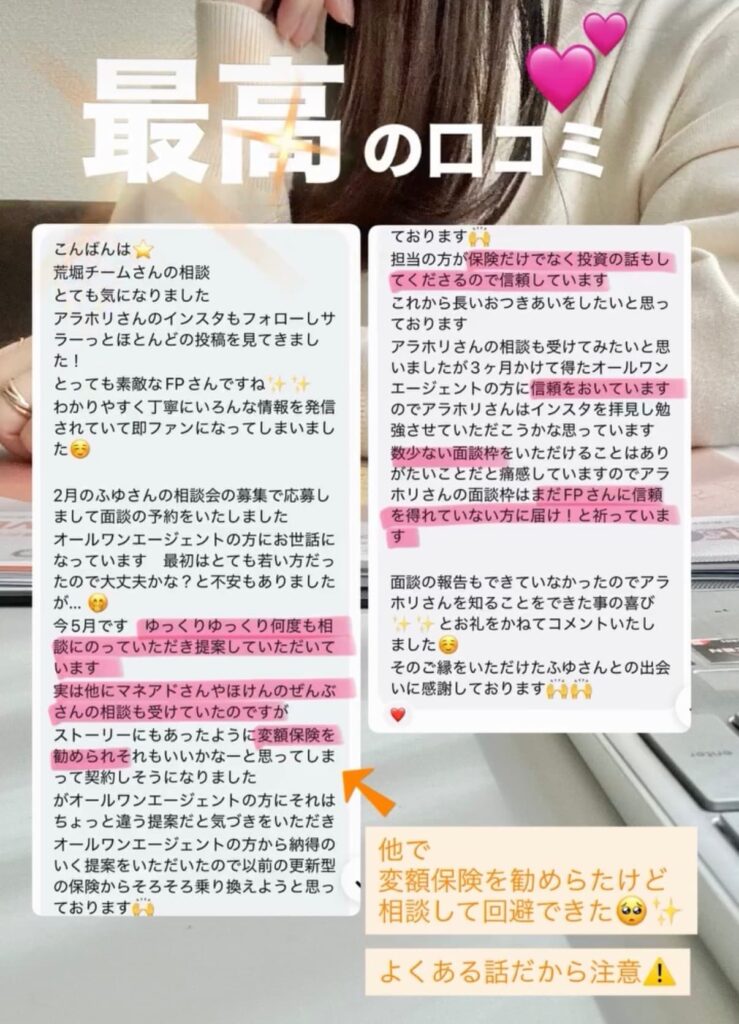
そんな荒堀FPが作った少数精鋭のFPチームに無料相談できる機会を、ふゆのフォロワーさん限定で特別に準備してもらいました🌷
荒堀FPチームへの無料相談は、一斉配信チャンネル「ふゆの秘密の部屋」で先行案内するので、乗り遅れないように参加しておいてください🫶
\完全無料/
実際に相談した感想やフォロワーさんの口コミ、無料相談の申込方法は、以下の記事で詳しく紹介しています😊
>>【保険と投資に詳しい最強のFP相談】荒堀FPに無料相談を受けた感想やフォロワーさんの口コミを紹介!

STEP⑤楽天経済圏を作った
次にやったのは、銀行やカードなど、お金の流れを1つにまとめることです✨
使うサービスを楽天中心にまとめ、「楽天経済圏」を作りました!
楽天経済圏を作ることを始め、取り組んだのは以下の5つです🌸
5つも見直すなんて面倒くさそう…
実はこれは、最初だけ頑張れば、あとからラクができるズボラの究極形態!
ズボラだからこそ、お金の流れをまとめて自動で貯まる仕組みを作りました😊
ふゆ1つずつ、順番に説明するね!
銀行をネット銀行(楽天銀行)へ変更
まずメインで使う口座を、店舗型の銀行からネット銀行口座数No.1である「楽天銀行」へ変更しました✨
振込や残高確認がスマホで完結するため、銀行へ行く手間が減り、お金の管理もラクになります😊
また、楽天カードの引き落とし口座にしたり、楽天証券と連携したりすると、楽天ポイントが貯まりやすくなるのもメリット✨
さらに2026年8月31日までに紹介コードを使って新規で口座申込した人には、最大7,200円分の楽天ポイントがもらえるキャンペーンが開催中!
今のオトクなタイミングで、楽天銀行の口座に申し込んでください🥳
ふゆふゆの紹介コード【P14885197】を忘れずに入力してね🥺
\招待コードは【P14885197】/
クレジットカードを整理
クレジットカードは、楽天カードとドン・キホーテのカードの2枚だけに整理しました🌷
楽天カードは普段の支払いで楽天ポイントを貯めやすく、貯まったポイントは楽天サービスだけでなく、街中でも使えるお店が多いです✨
日常の買い物は自宅から一番近いドン・キホーテが中心のため、ドン・キホーテのカードは残すことに🫶
\楽天ポイントが貯まる!/
ポイントを楽天に集約
以前は、銀行やクレジットカードをいくつも使い、いろいろなポイントを少しずつ貯めていました。
貯めたポイントは、いつの間にか失効してしまうことも…🥺
しかし、使うサービスを楽天にまとめたことで、お金の流れがシンプルになっただけでなく、楽天ポイントが貯まりやすくなりました🥳
ポイントが1つにまとまり、貯まる金額も大きくなったことで、生活費にも使いやすくなっています✨
現金払いをやめてキャッシュレスに
現金払いでは、クレジットカードやキャッシュレス決済の利用ポイントが付きません😭
そのため日常の支払いは、現金ではなくキャッシュレスを中心に変えました😊
また、キャッシュレスなら利用履歴も残るため、「何にいくら使ったか」をあとから確認しやすいです!
利用履歴を振り返ることで、ムダな支出にも気づきやすくなりました🌷
家計簿は3か月だけつけた
家計簿なんて、続いたことがないよ…
実は、私も同じでした🥺
だから最初から完璧を目指さず、3か月だけと決めて家計簿をつけることに!
3か月続けたことで、「こんなものに毎月たくさん払っていたなんて!」という発見が多くあり、見直せそうな固定費も見つかりました✨
このように、銀行やカード、ポイント、支払い方法を整理し、家計簿で支出を確認したことで、お金の流れを管理しやすくなりました!
さらにポイントも、以前よりずっと貯めやすくなりました✨
私は、「節約しよう」と思って楽天経済圏を作ったわけではありません。
ふゆ同じお金を使うなら、少しでも自分に返ってくる仕組みにしたかったの!
もちろん、ポイントだけで大きくお金が増えるわけではありませんが、1年、2年という積み重ねが家計をラクにしてくれます😊
買い物から貯蓄、投資までまとめて管理し、ポイントも貯めたい人は、楽天経済圏がオススメです🌷
STEP⑥電力会社を見直した
ふゆ私が次に目をつけたのは、電気代だよ✨
電力会社を見直す前は、契約しているプランを気にすることもなく、毎月なんとなく電気料金を払い続けていました…。
しかし、もっと合うプランがあるかもしれないと考え、引っ越しのタイミングで電力会社の比較サービス「エネチェンジ」を使ってみることに!
エネチェンジでは、郵便番号や今契約している電力会社などを入力するだけで、複数の料金プランや節約額の目安をまとめて確認できます✨
私も使ってみると、当時使っていたものより良いプランが見つかり、今はコスモでんきを使っています♪
最安値だけにこだわらず、サービス内容も比べながら「今の我が家に合うプランはどれかな?」という視点で選びました😊
でも、電力会社の切り替えってめんどくさそう…
やってみると、想像していたより簡単に手続きできたので安心してください🥰
電気は毎日使うものだからこそ、月々ではわずかな差でも1年分を積み重ねると大きな金額になります✨
なんとなく電気料金を支払っている人は、下のボタンから今より安くなるプランがあるか比較してみてください🌷
\電気代見直しサイトNo.1/
STEP⑦ふるさと納税を始めた
固定費を見直したあとは、毎日の生活に必要な食費や日用品代も無理なく抑える方法がないか考えました🫶
そこで始めたのが、ふるさと納税です✨
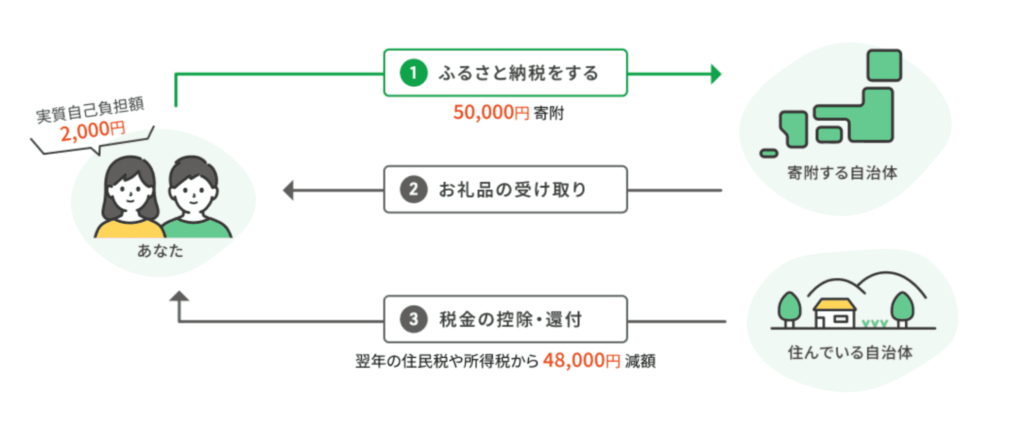
我が家では、お米やお肉、日用品などの返礼品を選ぶことで、生活費を節約✨
さらに海鮮やフルーツなど、普段は気軽に買いにくい食べ物も選べるので、少し贅沢な食事も楽しめます🥰

ふるさと納税をしなければ、ただ税金を払って終わりです😭
でも、行動するだけで生活を少し豊かにできるのが、ふるさと納税の魅力!
ふゆ私も「もっと早く始めればよかった」と思ったよ🥺
以下の記事では、控除上限額の調べ方や申請方法、きちんと控除されたか確認する方法まで詳しく紹介しています😊

STEP⑧お金の勉強をした
固定費を見直したことで、毎月少しずつお金が残るようになりました🫶
しかし、お金の知識がなければ、せっかく浮いたお金を上手に活用できないかもしれません。
実際に、お金を貯められなかった頃の私は、企業型DC(会社を通して加入する年金制度)も保険も、内容をよく理解しないまま選んでいました😭
ふゆ今考えると、営業マンに勧められるまま選んだもので、私に合った保険ではなかった…
そこで、自分のお金を守り、使い道を自分で選べるように、お金の勉強を始めました✨
自分だけで判断できないことは、FPさんにも相談🫶
最初は「投資は怖い…」と思っていましたが、知識が増えるにつれ、「自分にもできそう」と感じられるようになりました😊
初心者の私にもできるかな…?
私たち世代は、義務教育でお金のことを教えてもらえなかったため、最初はわからなくて当たり前です🫶
完璧を目指すのではなく、自分に必要なことから少しずつ学んでいけばOK🌷
スマホ代や保険を見直す、NISAを始めるといった知識は、一度身に付けるだけで一生役立ちますよ✨
とはいえ最初は、無料の動画を見たり、本を読んだり、無料体験で教えてもらったり、お金をかけずに勉強しました!
お金の勉強をするにあたり、オススメなのは以下の2つです😊
ふゆそれぞれ紹介するね!
GFS無料講座(旧バフェッサ)
自分のペースで投資の基礎を学びたい人には、スキマ時間にスマホから動画が見られる「GFS無料講座(旧バフェッサ)」がオススメです🫶
約2時間の動画の中で、投資をやるべき理由や何から始めればいいかが学べます💕
途中停止しても続きから再生されるので、家事の合間や通勤時間にコツコツ進められるのが嬉しいポイント!
オトクに投資を学びたい人は、下のボタンから申し込んでくださいね!
\投資動画を無料で見られる!/
GFS無料講座(旧バフェッサ)の内容や、実際に視聴した人の口コミは、以下の記事で紹介しています🫶
>>GFS無料講座(旧バフェッサ)を見たフォロワーさんの口コミは?豪華特典のもらい方を画像付きで解説!

ABCash
でも、動画を見るだけで理解できるか不安…
自分だけで勉強を進めるのが不安な人は、ABCashの無料体験が向いています😊
ABCashは家計管理からNISAまで、幅広いお金の知識を1対1で教えてもらえるオンラインサービス!
ふゆ2026年5月時点で累計受講者は9万人以上だよ✨
私が無料体験を受けたときは、自分のレベルに合わせて、新NISAや投資信託のことを教えてもらえました🌷
お金のプロから個別にじっくり学びたい人は、下のボタンから無料体験に申し込んでください♪
\完全無料で個別相談ができる/
ABCashのメリット・デメリットや無料体験の内容は、以下の記事を参考にしてみてください🥰
>>ABCashとは?メリットとデメリットを初心者向けに分かりやすく解説!

STEP⑨NISAを始めた
固定費を見直し、お金の知識を身に付けたことで、毎月約3万円のお金が残るようになりました😊
そのお金を貯めるだけではなく、少しずつ増やしていくために始めたのがNISAです✨
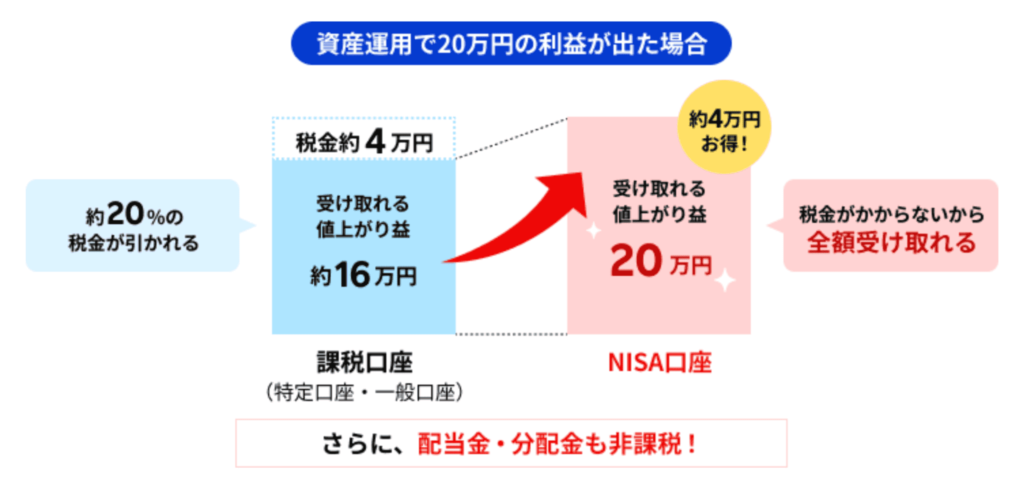
GFS無料講座やABCashなどで投資の仕組みやリスクを学び、NISA口座で毎月の積立投資を始めました🌸
ふゆ私は、たくさん働くことで収入を増やしたかったわけではないの…
だからこそ、自分だけが頑張って働くのではなく、お金にも働いてもらう人生を選びました!
私たちの時間や体力には限りがありますが、投資なら24時間365日お金が働いてくれます✨
子どもと遊んでいる時間にも、ほったらかしで資産を育てられる可能性があるのが投資の魅力です🥳
NISAって、何から始めればいいの?
初めてNISAに挑戦する人は、まず制度やリスクを理解し、無理なく続けられる金額を考えてみましょう🌷
NISAの仕組みやメリット・デメリット、始める前に知っておきたい注意点は、以下の記事で紹介しています🫶

貯まる仕組みを作った結果どうなった?
ここまで紹介した9つのことに取り組んだ結果、以下のような変化がありました!
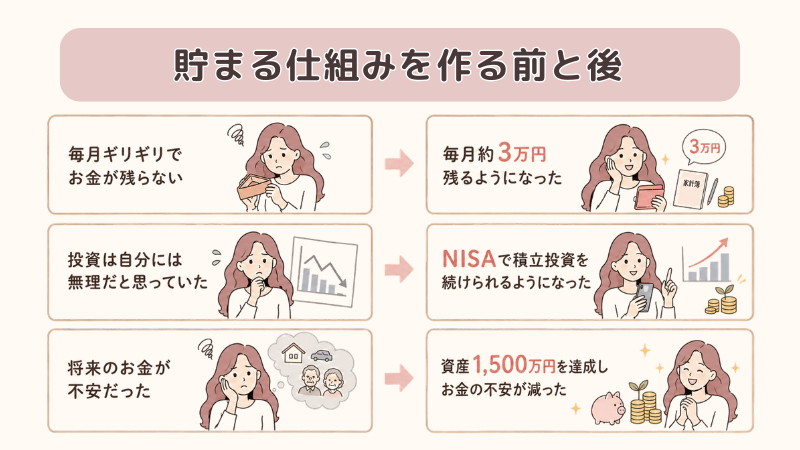
お金の流れを見直すまでは、毎月の収入から生活費を支払うと手元にはほとんどお金が残らず、将来のお金にも不安を感じる毎日…。
投資にも興味はあったものの「難しそう」「自分には無理」と思い、なかなか一歩を踏み出せずにいました🥺
ふゆでも、固定費の見直しやお金の勉強など、できることから1つずつ取り組んだよ✨
その結果、自分が頑張って働くだけではなく、仕組みでお金を貯められるようになりました🥳
毎月ギリギリだった家計にも、約3万円のお金が残るように✨
さらに、残ったお金をただ貯めるだけではなく、NISAで積み立てられるようになりました!
すぐに大きく増えたわけではありませんが、少しずつ行動し続けた結果、資産1,500万円を達成😊
今では少し贅沢な食事を楽しんだり、海外旅行へ出かけたりしながら、将来に向けたお金も準備できています✨
まとめ:最後に私が伝えたいこと
今日は、お金が貯まらなかった頃の生活や、1,500万円を貯めるまでにやった9つの仕組みづくりを詳しく紹介しました!
ふゆ生活を見直して、貯まる仕組みを作ってしまえば、節約のために毎日頑張る必要はないよ🌸
最後に、私がやってきた9つの「貯まる仕組み」の作り方をおさらいします🌷
〜タップして読みたい場所へジャンプする!〜
私は、スーパーで少しでも安いものを探し続けるような節約をしたかったわけではありません🌸
ふゆもし仕事を辞めたくなったときに「辞めても大丈夫」と思える安心がほしかったの✨
そのために、一度見直せばその後も効果が続く「貯まる仕組み」を作りました🥰
最初から9つ全部に取り組む必要はありません。
まずは、できそうなことを1つ始めてみてください🌷