・年末調整、どこに何を書けばいいの?
・収入と所得…結局いくら書くの?
・保険料控除、もう書く金額だけ教えて
 ふゆ
書く場所と金額を、画像や記入例で順番に説明するよ。手元の書類と見比べながら、一緒に進めていこう!
こんにちは!家族との時間を増やすためのお金と暮らしについて発信している、ふゆです😊
ふゆは15年間、毎年150人分の年末調整の書類を確認してきました。
この記事では、2026年分の年末調整の書き方を、書類ごとにわかりやすく解説します!保険料控除は、自動計算ツールで記入する金額も確認できます。
まずは、次の早見図と表で自分が書く書類を確認しましょう。図の小さな文字は、画像をタップして拡大できます。
① 最初に確認!あなたが書く書類・欄はどこ?
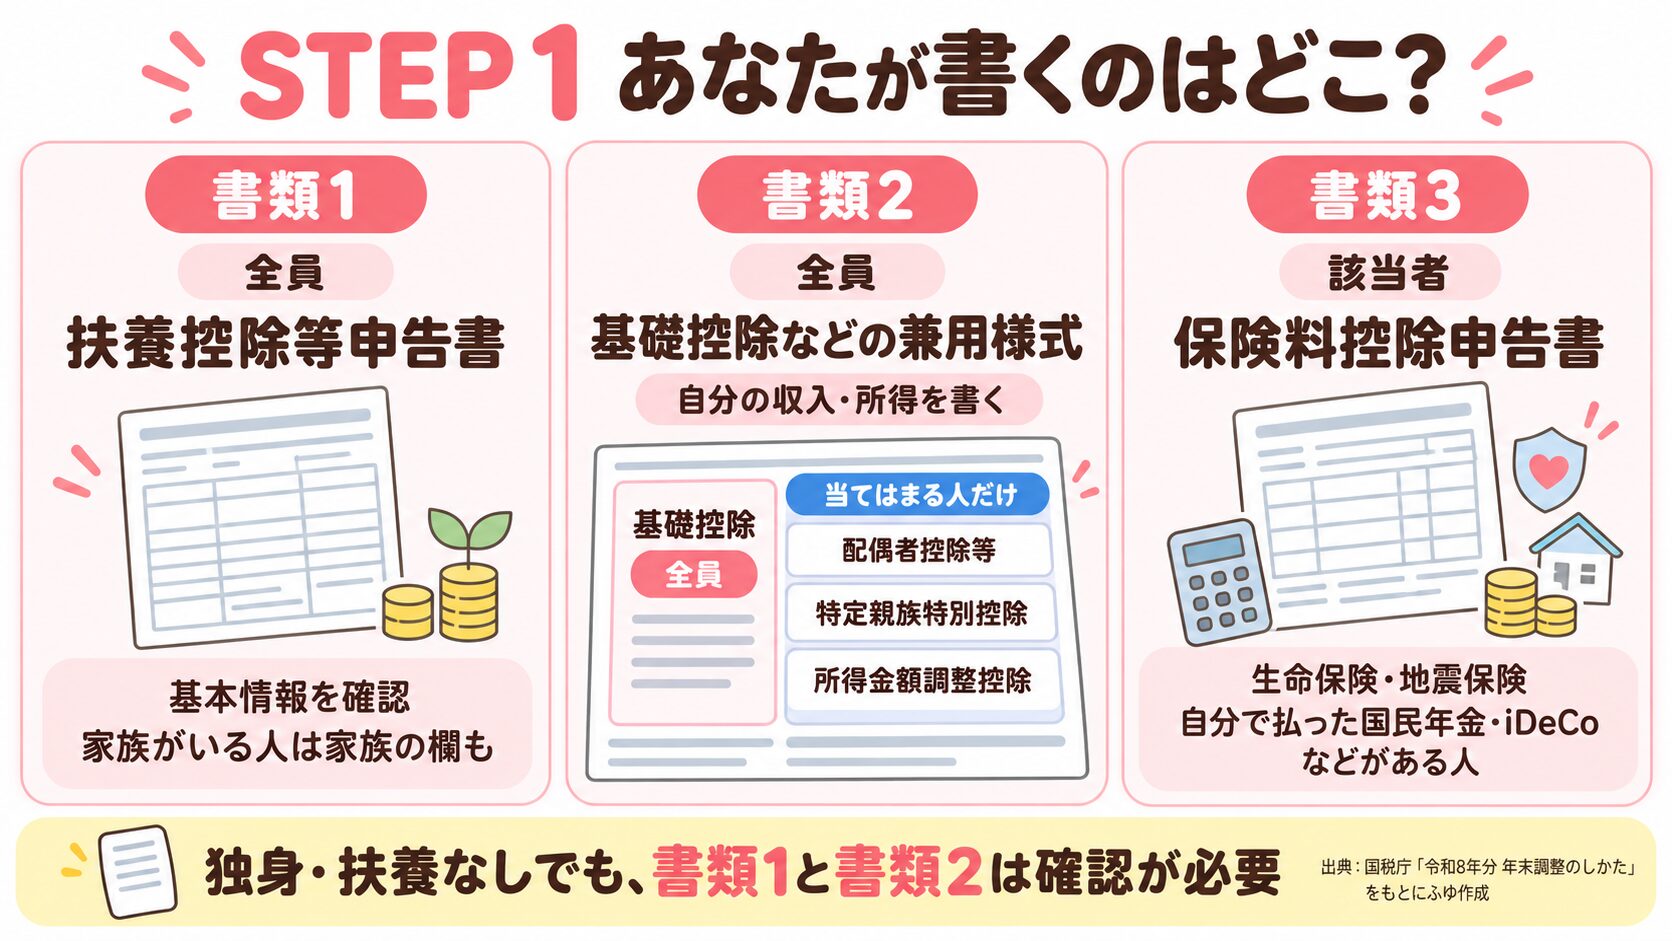
図:ふゆ作成(説明用の図解)
最初から全部の欄を埋めようとしなくて大丈夫です。まずは、次の表で自分に関係するところを確認しましょう。
| 確認する書類・部分 | どんな人が確認する? |
|---|---|
| 扶養控除等申告書 | 扶養家族がいない人も、基本情報と該当事項を確認 |
| 基礎控除申告書の部分 | 年末調整で基礎控除を受ける人。独身の人も確認 |
| 配偶者控除等申告書の部分 | 配偶者がいて、本人・配偶者の所得などの要件を満たす人 |
| 特定親族特別控除申告書の部分 | 19歳以上23歳未満の親族がいて、所得などの要件を満たす人 |
| 所得金額調整控除申告書の部分 | 給与収入が850万円を超え、子どもや障害に関する一定の要件を満たす人 |
| 保険料控除申告書 | 対象の生命保険料・地震保険料、自分で支払った社会保険料、iDeCoの掛金などがある人 |
| 住宅ローン控除の申告書 | 原則として、住宅ローン控除を受ける2年目以降の対象者 |
基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除は、1枚の兼用様式にまとまっています。
② 年末調整って何?2026年分はここを確認
年末調整は、毎月の給与から引かれていた所得税を、年末に正しい金額で計算し直す手続きです。
多く差し引かれていれば還付され、不足していれば追加で徴収されます。「書けば必ずお金が戻る」というものではありません。
控除は、税金を計算するときに差し引ける金額です。控除額そのものが振り込まれるわけではありません。
ふゆ去年と同じ金額を書こうとしている人は、ちょっと待ってね!まずは下の表で、今年変わった数字を見てみよう😊
| 変わったこと | 2026年分の数字 | 申告書で気をつけること |
|---|---|---|
| 基礎控除 | 合計所得489万円以下なら104万円。所得が上がると段階的に減る | 判定は年収ではなく「所得」で行う |
| 給与所得控除 | 最低74万円(昨年は65万円) | 家族の所得も今年の計算で出し直す |
| 所得税がかかり始める目安 | 給与だけでほかの所得がなければ、年収178万円前後 | 住民税・社会保険の基準とは分けて考える |
| 扶養親族の所得 | 合計所得62万円以下(給与だけなら年収136万円以下) | 家族の今年の年収見込みを確認する |
| 配偶者特別控除 | 合計所得133万円以下(給与だけなら年収207万円以下) | 書類1のA欄(給与だけなら169万円以下)と混同しない |
| 生命保険料控除 | 23歳未満の扶養親族がいる人は、新契約の一般生命保険料控除が最大6万円 | 特例を使う人は「年齢23歳未満の扶養親族」の欄も書く |
ふゆ毎年書類を見ていると、「去年と同じ金額を書いていた」「家族の年収が変わっていたのに気づかなかった」という人もいるよ。書き漏れがあると、受けられるはずの控除が反映されないこともあるから、今年の数字で見直そうね😊
生命保険料控除の特例は、国税庁「保険と税」で令和8年分・令和9年分への適用を確認しています(確認日:2026年10月23日)。
※ここで紹介する金額は所得税の基準です。住民税や社会保険の扶養の基準とは違います。また、この記事は「日本に住み、12月に会社で年末調整を受ける人」向けです。
出典:国税庁「令和8年分 年末調整のしかた」(対象:令和8年分/検索取得本文の確認:2026年10月22日)。
③ 書き始める前に、必要なものをそろえよう
手元に資料をまとめておくと、途中で探す手間が減ります。
ふゆまずは下のリストを見て、手元にあるものをそろえてね。人によって必要な書類が違うから、自分に当てはまるものを確認しよう!
まず、みんなが用意するもの
- 勤務先から案内された用紙・入力画面・記入例
- 今年の給与・賞与の明細と、年末までの支給見込み
ここからは、自分に当てはまるものだけ
- 転職した人:前の勤務先の源泉徴収票
- 配偶者や親族について申告する人:家族の収入・所得の見込み
- 対象の保険料を支払った人:生命保険料・地震保険料の控除証明書
- 国民年金などの対象社会保険料を自分で支払った人:証明書や支払額がわかるもの
- iDeCoなどを個人払込している人:掛金の払込証明書
- 住宅ローン控除を受ける人:その年分の申告書・必要な証明書など
ふゆ保険の控除証明書が届いたら、ほかの郵便物と分けて、年末調整用のクリアファイルに入れておこう!書き始めるときにまとめて取り出せると、探す手間が減るよ😊
マイナンバーや本人確認書類の扱い、証明書の提出方法は勤務先の案内で確認しましょう。
④ 「収入・所得・手取り」を分けて、見込額を出そう
年収400万円なら、収入の欄も所得の欄も「400万円」でいいの?
図:ふゆ作成(説明用の図解)
ここで整理したいのが、「収入」「所得」「手取り」の違いです。
| 言葉 | 給与の場合の見方 |
|---|---|
| 収入 | 税金や社会保険料が引かれる前の、課税対象の給与・賞与の合計 |
| 所得 | 給与収入から給与所得控除などを差し引いた金額 |
| 手取り | 税金や社会保険料などが引かれ、実際に受け取る金額 |
申告書の収入欄には、手取りではなく給与収入を使います。通勤手当(非課税の分)は、収入に入れません。
たとえばあなたが給与収入400万円の場合
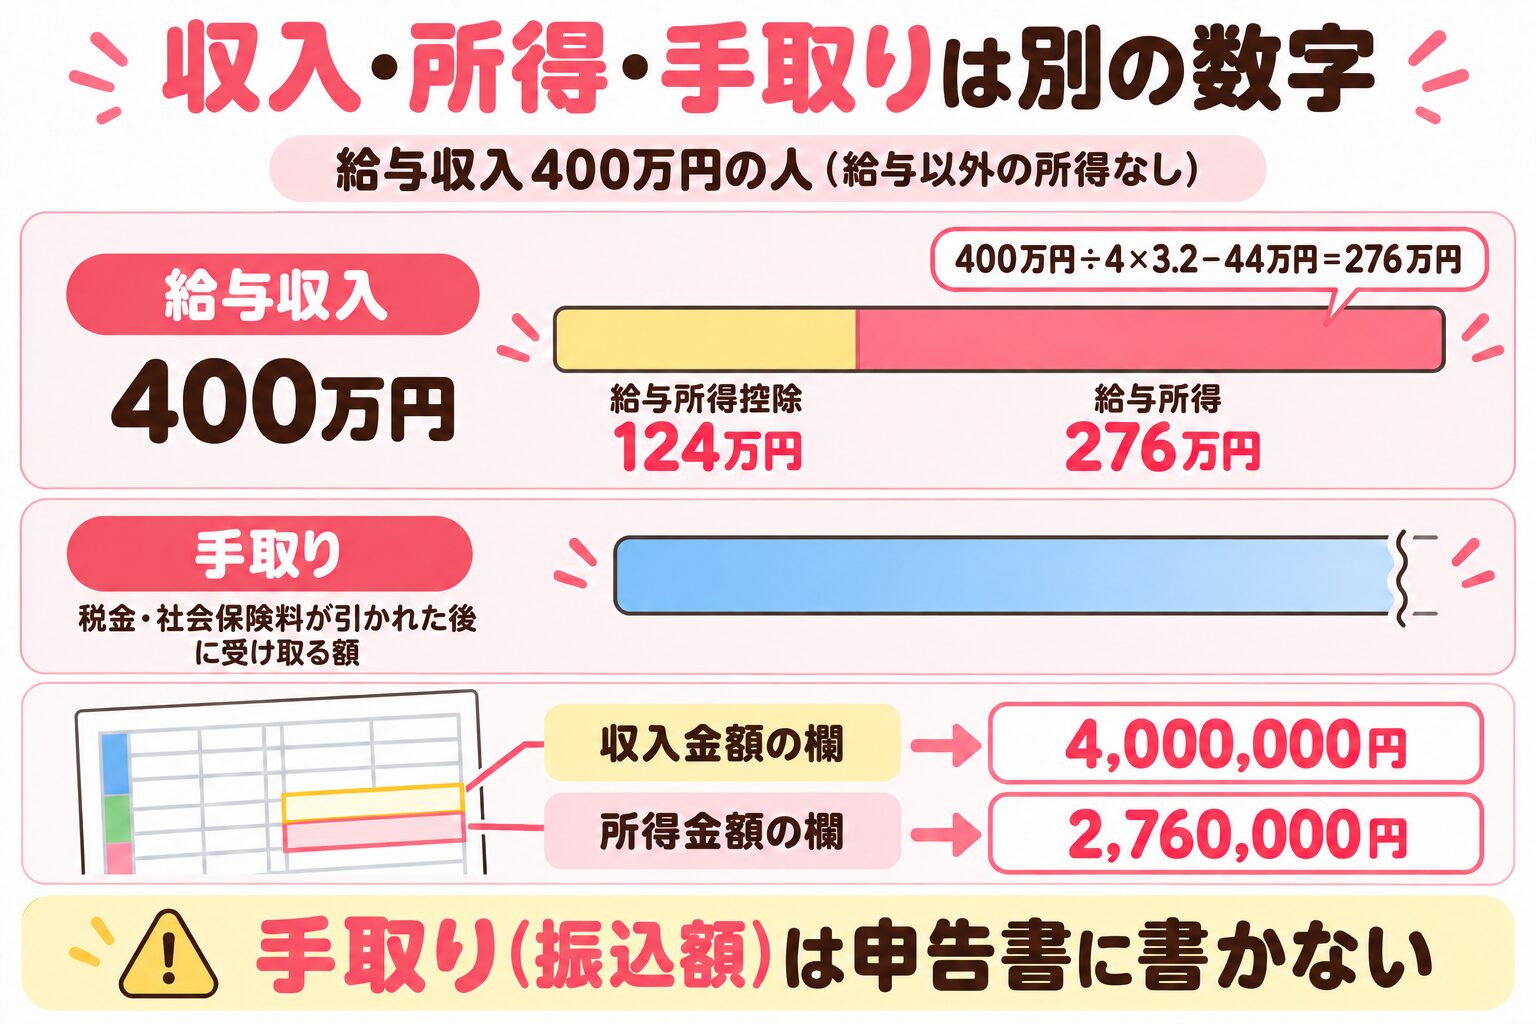
図:ふゆ作成(説明用の図解)
この記事の会社員の例では、給与収入400万円の「所得」は276万円です。
この例では、収入400万円と所得276万円は別の数字です。用紙への記入手順は「書類2」で説明します。
ふゆ手元の給与明細で、振込額ではなく「課税対象の支給額」を探してね。賞与や年末までの見込みも足して、自分の1年分を出してみよう😊
まだ12月の給与がわからないときは?
受け取り済みの給与に、残りの給与・賞与の見込みを足して整理します。勤務先で見込額が表示される場合は、その案内も確認してください。
前年の源泉徴収票は参考になりますが、今年の金額とは限りません。育休・復職、昇給、残業、転職などで変わっていないかも見ましょう。
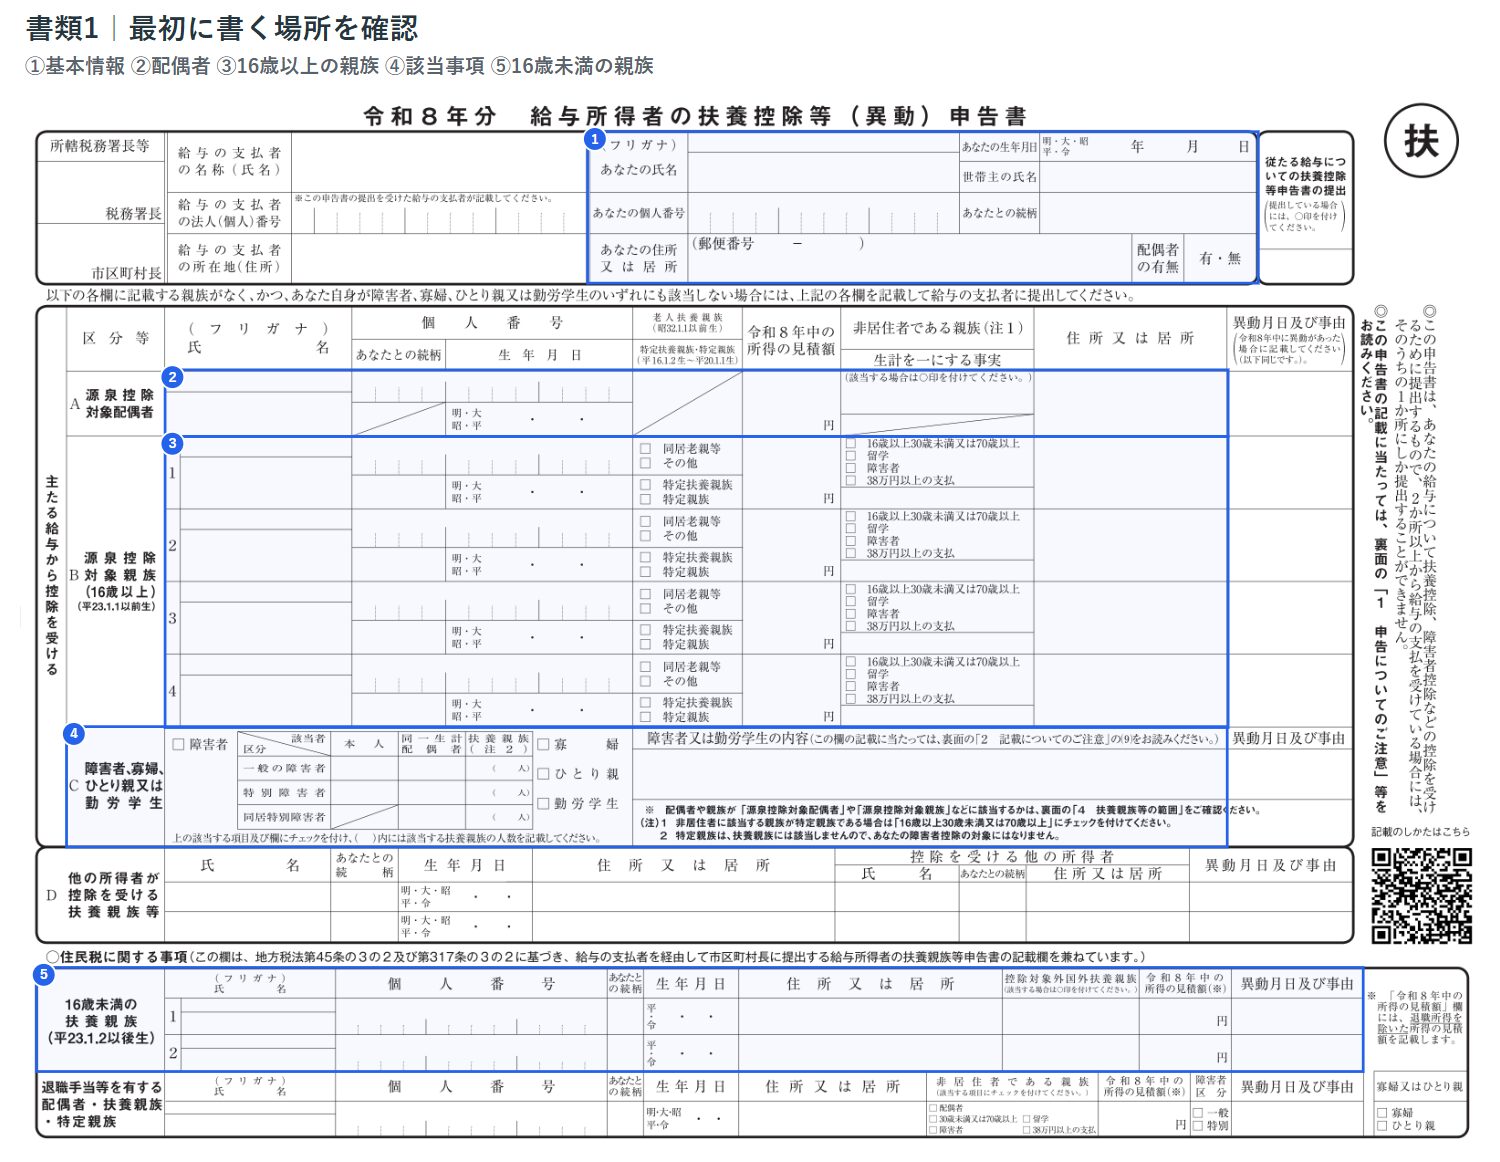
⑤ 書類1:給与所得者の扶養控除等(異動)申告書
出典:国税庁「令和8年分の申告書」を加工(抜粋・四角枠・番号等を追加。記入文字は架空例)。確認日:2026年10月23日。
自分の基本情報を確認する
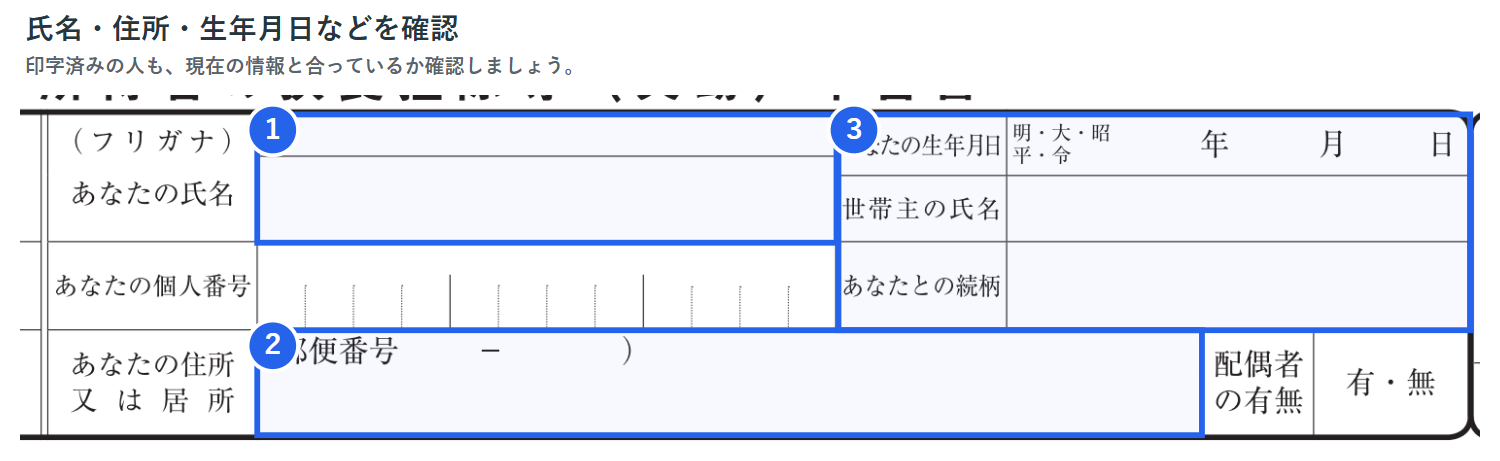
出典:国税庁「令和8年分の申告書」を加工(抜粋・四角枠・番号等を追加。記入文字は架空例)。確認日:2026年10月23日。
氏名、住所、生年月日、世帯主の氏名、自分との続柄などを確認します。印字済みでも、引っ越しや家族状況の変更が反映されているか確認しましょう。
個人番号の記入や省略の扱いは、勤務先の指示に従います。
ふゆここはみんな確認してね!もう印字されている人は、今の情報と違うところがないか見直そう😊
夫・妻の年収から、配偶者を書く欄を確認しよう
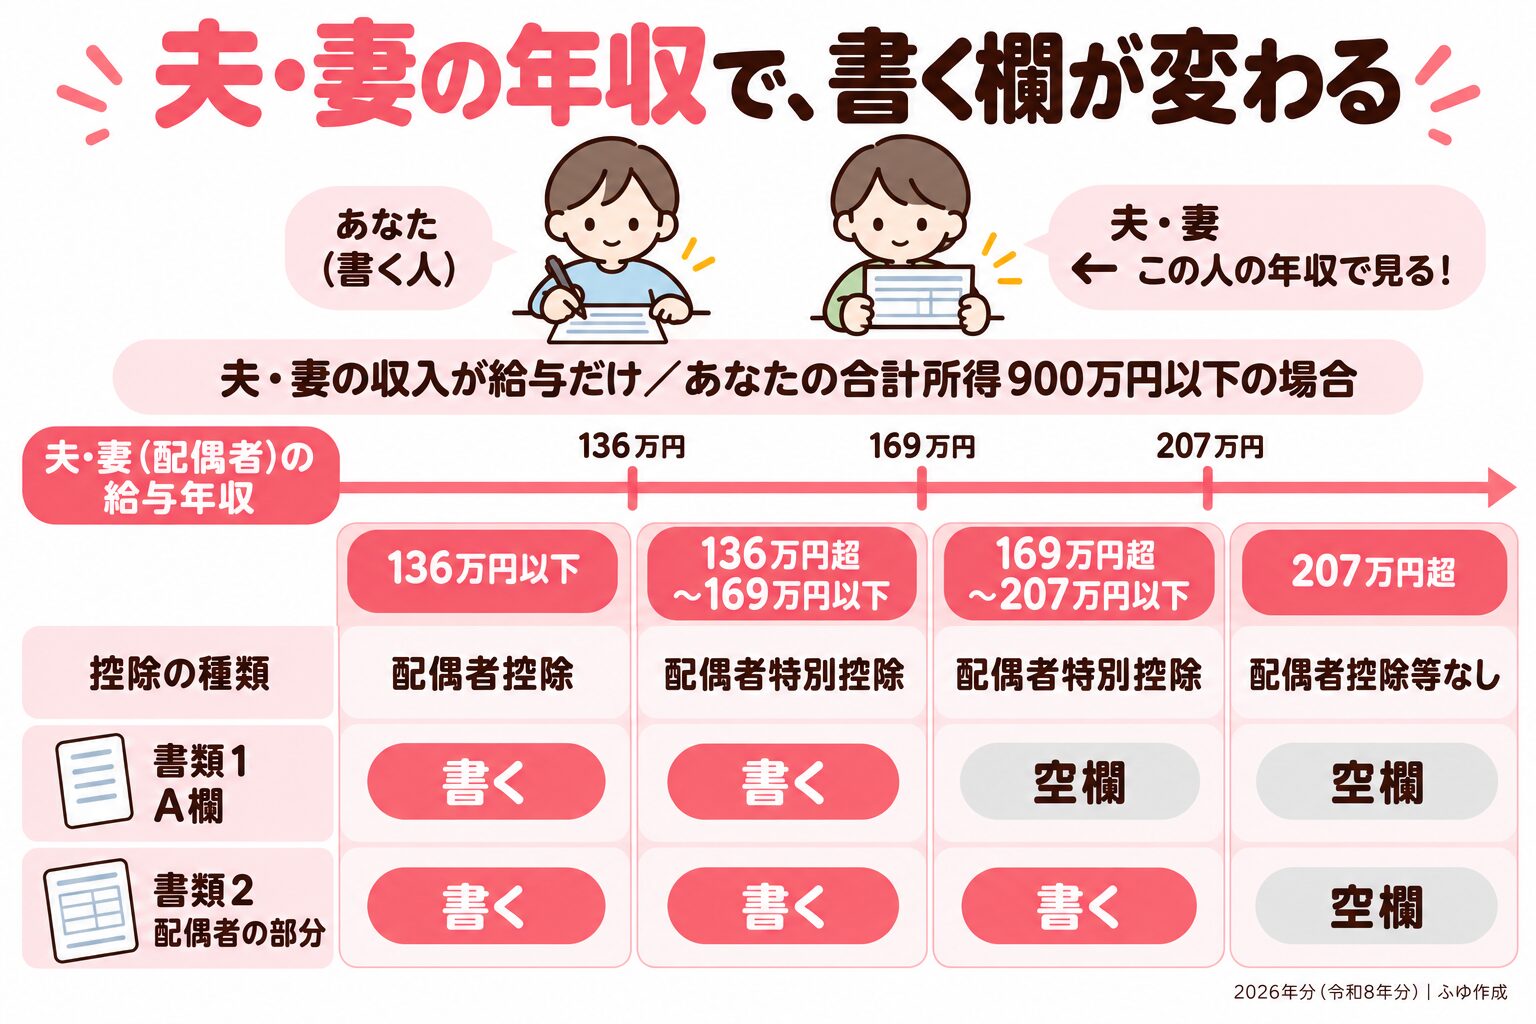
図:ふゆ作成(2026年分。夫・妻の収入が給与だけで、あなたの合計所得900万円以下の場合)。詳しい条件は、次の条件枠と書類2の配偶者控除等の説明を確認してください。
「A 源泉控除対象配偶者」を書く人を確認する
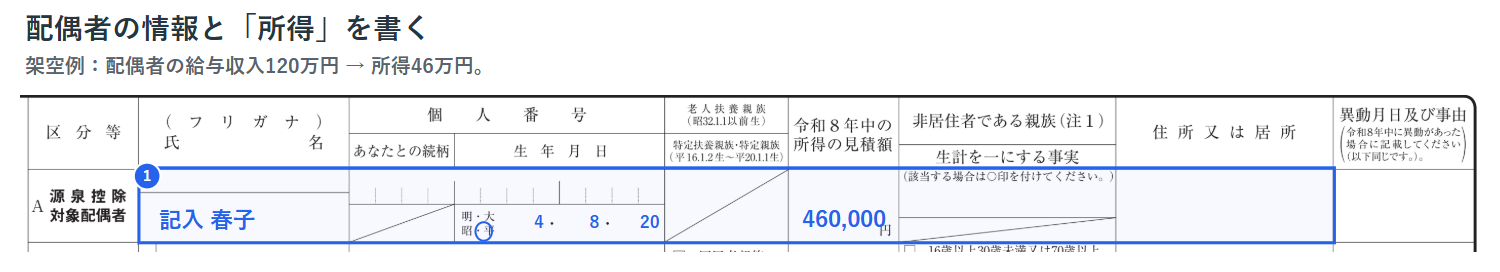
出典:国税庁「令和8年分の申告書」を加工(抜粋・四角枠・番号等を追加。記入文字は架空例)。確認日:2026年10月23日。
ここは、毎月の給与から差し引く所得税の計算に使う配偶者の情報を書く欄です。
配偶者の所得から順番に、4つとも当てはまるか見てね!
- 配偶者の合計所得金額の見積額が95万円以下である(給与だけなら年収169万円以下が目安)
- あなたの合計所得金額の見積額が900万円以下である
- 法律上の配偶者で、あなたと生計を一にしている
- 家族の個人事業の「事業専従者」に当てはまらない
※「事業専従者」は、家族の個人事業を主に手伝う人の税の区分です。家族の個人事業を手伝っていない人は、気にしなくて大丈夫です。
※次の年収の目安は、配偶者の収入が給与だけで、上の条件を満たす場合です。
ふゆ配偶者の年収169万円以下なら、A欄に書いてね!169万円を超えたら空欄でOKだよ😊
給与以外の所得がある場合は、それも含めた合計所得で判定します。
出典:国税庁「専門用語集・源泉控除対象配偶者」(対象:令和8年分/確認日:2026年10月23日)。
図のケースBでは、配偶者の給与収入120万円から求めた所得46万円を「所得の見積額」の欄に記入します。氏名・生年月日なども、図と同じ欄へ書きましょう。
※次も配偶者の収入が給与だけの場合です。あなたの所得が1,000万円以下など、書類2の条件を満たす人が対象です。
ふゆ配偶者の年収が169万円超〜207万円以下なら、書類1のA欄は空欄にしてね。書類2の「配偶者控除等」の部分を書こう!
配偶者以外の親族がいる人は、扶養の欄も確認する
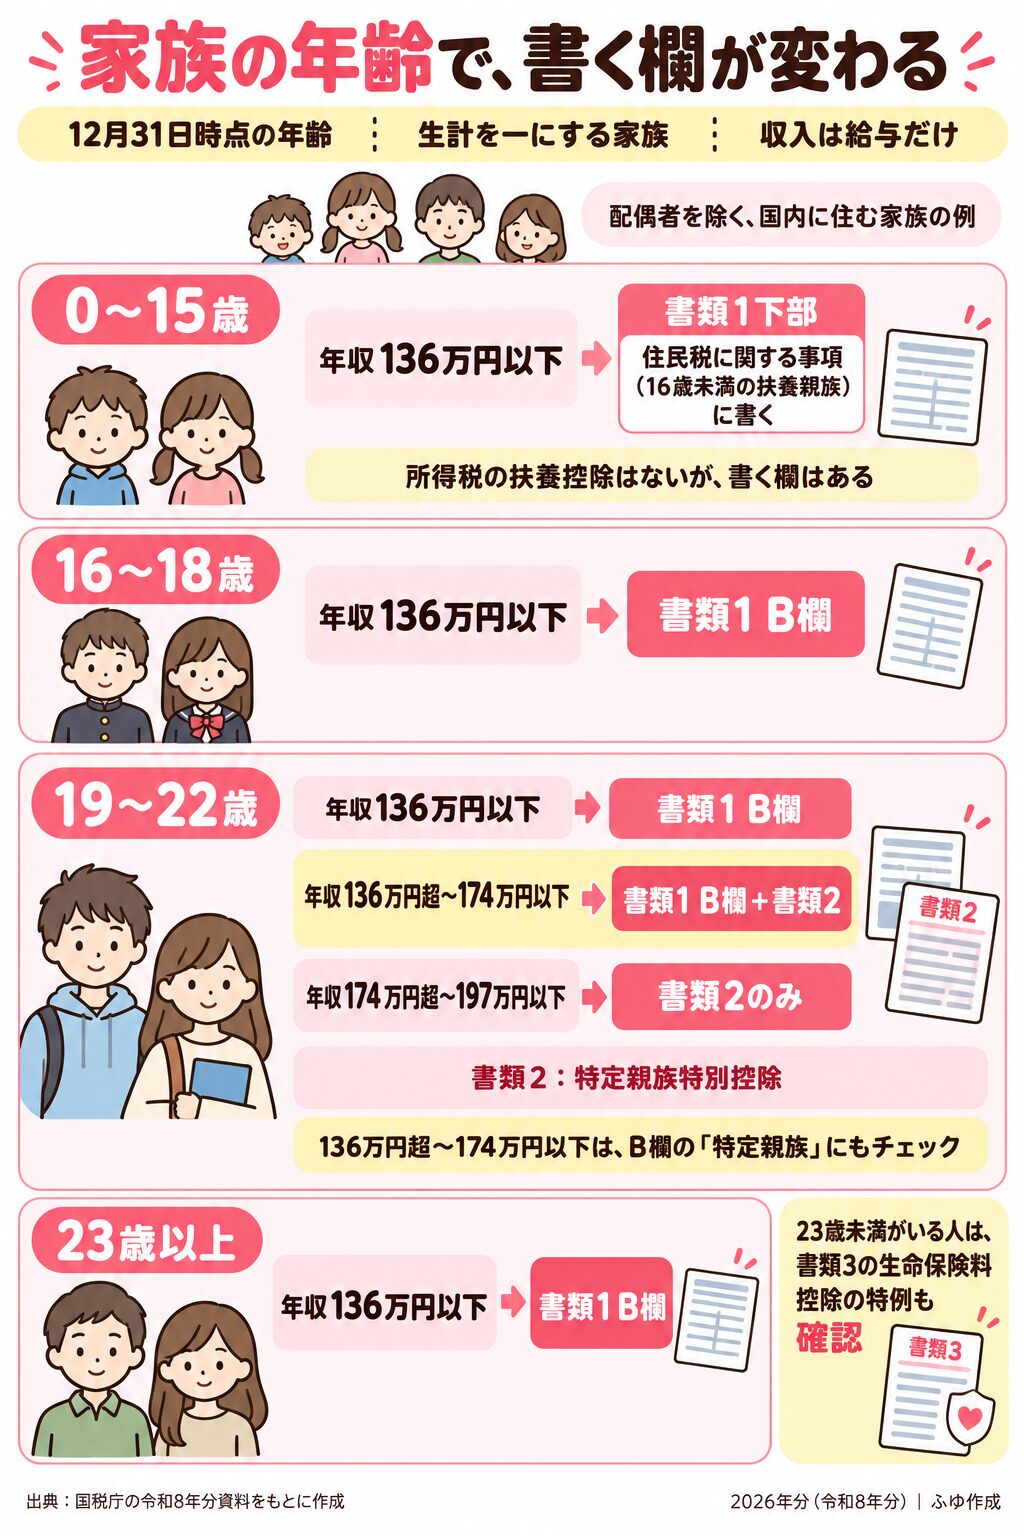
図:ふゆ作成(2026年分。12月31日時点の年齢・生計を一にする家族・給与のみ。配偶者を除く国内に住む家族の例)。事業専従者などの対象外の条件、重複申告の注意も下で確認してください。
扶養控除の対象になる親族は、次の条件を確認してね!
- その年の12月31日時点で16歳以上である
- あなたと生計を一にしている親族である(配偶者を除く)
- 合計所得金額が62万円以下である(給与だけなら年収136万円以下が目安)
- 家族の個人事業の「事業専従者」に当てはまらない
※次の年収の目安は、家族の収入が給与だけで、上の条件を満たす場合です。
ふゆ16歳以上の子や親で、年収136万円以下なら、書類1のB欄に名前や所得を書いてね!
※同じ家族を、夫婦や兄弟など2人で扶養に入れることはできません。海外に住む家族は、別の条件があります。
※19〜22歳の子で年収136万円を超える場合は、書類2の「C 特定親族特別控除」で、B欄と両方に書く場合も含めて説明しています。
出典:国税庁「令和8年分 年末調整のしかた」の扶養控除等申告書の案内・同案内から参照する「源泉控除対象親族」の定義・令和8年分の税制改正案内(令和8年分/確認日:2026年10月23日)。
小さな子どもは「住民税に関する事項」も見る
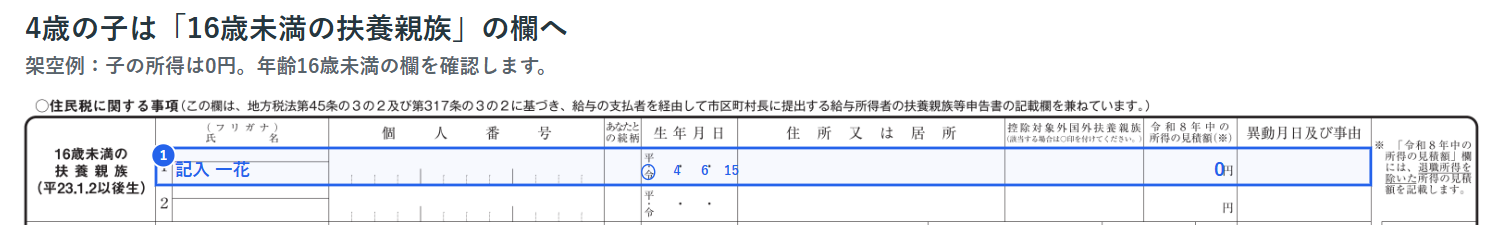
出典:国税庁「令和8年分の申告書」を加工(抜粋・四角枠・番号等を追加。記入文字は架空例)。確認日:2026年10月23日。
16歳未満の子どもは、所得税の扶養控除の対象にはなりません。ただし、「書くところがない」という意味ではありません。
Bの4歳の子どもは、住民税に関する事項の「16歳未満の扶養親族」の欄を確認する例にします。
ふゆ16歳未満の子をこの用紙で申告する人は、下の「住民税に関する事項」を見てね。「16歳未満の扶養親族」の欄に、子どもの名前や生年月日などを書こう!
そのほかに当てはまる欄はないか確認する
障害者、寡婦、ひとり親、勤労学生などの欄も確認します。独身でも、これらに当てはまる場合があります。
税金の扶養と、健康保険などの扶養は別の基準です。
架空2世帯の条件と、書類1の記入例を見てみよう
ケースA:独身・扶養家族なし。基本情報を確認する例です。
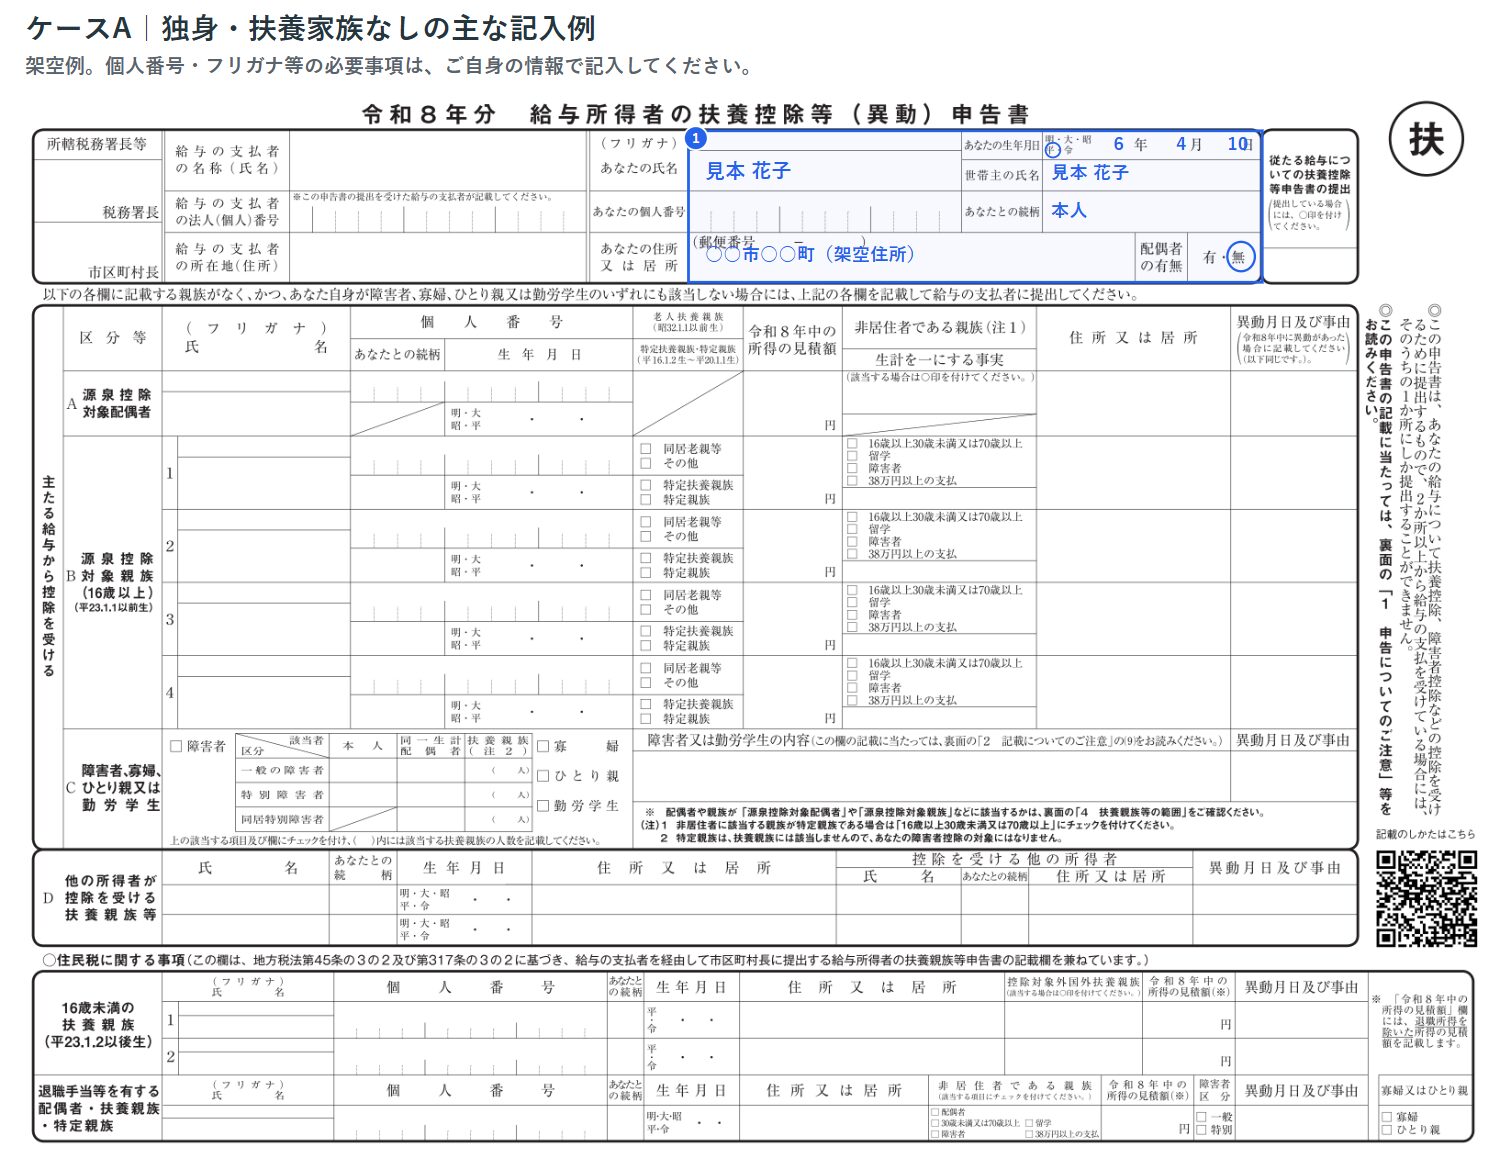
出典:国税庁「令和8年分の申告書」を加工(抜粋・四角枠・番号等を追加。記入文字は架空例)。確認日:2026年10月23日。
ケースB:配偶者は給与収入120万円・所得46万円、子どもは4歳です。配偶者と子どもを本人側で申告する例です。
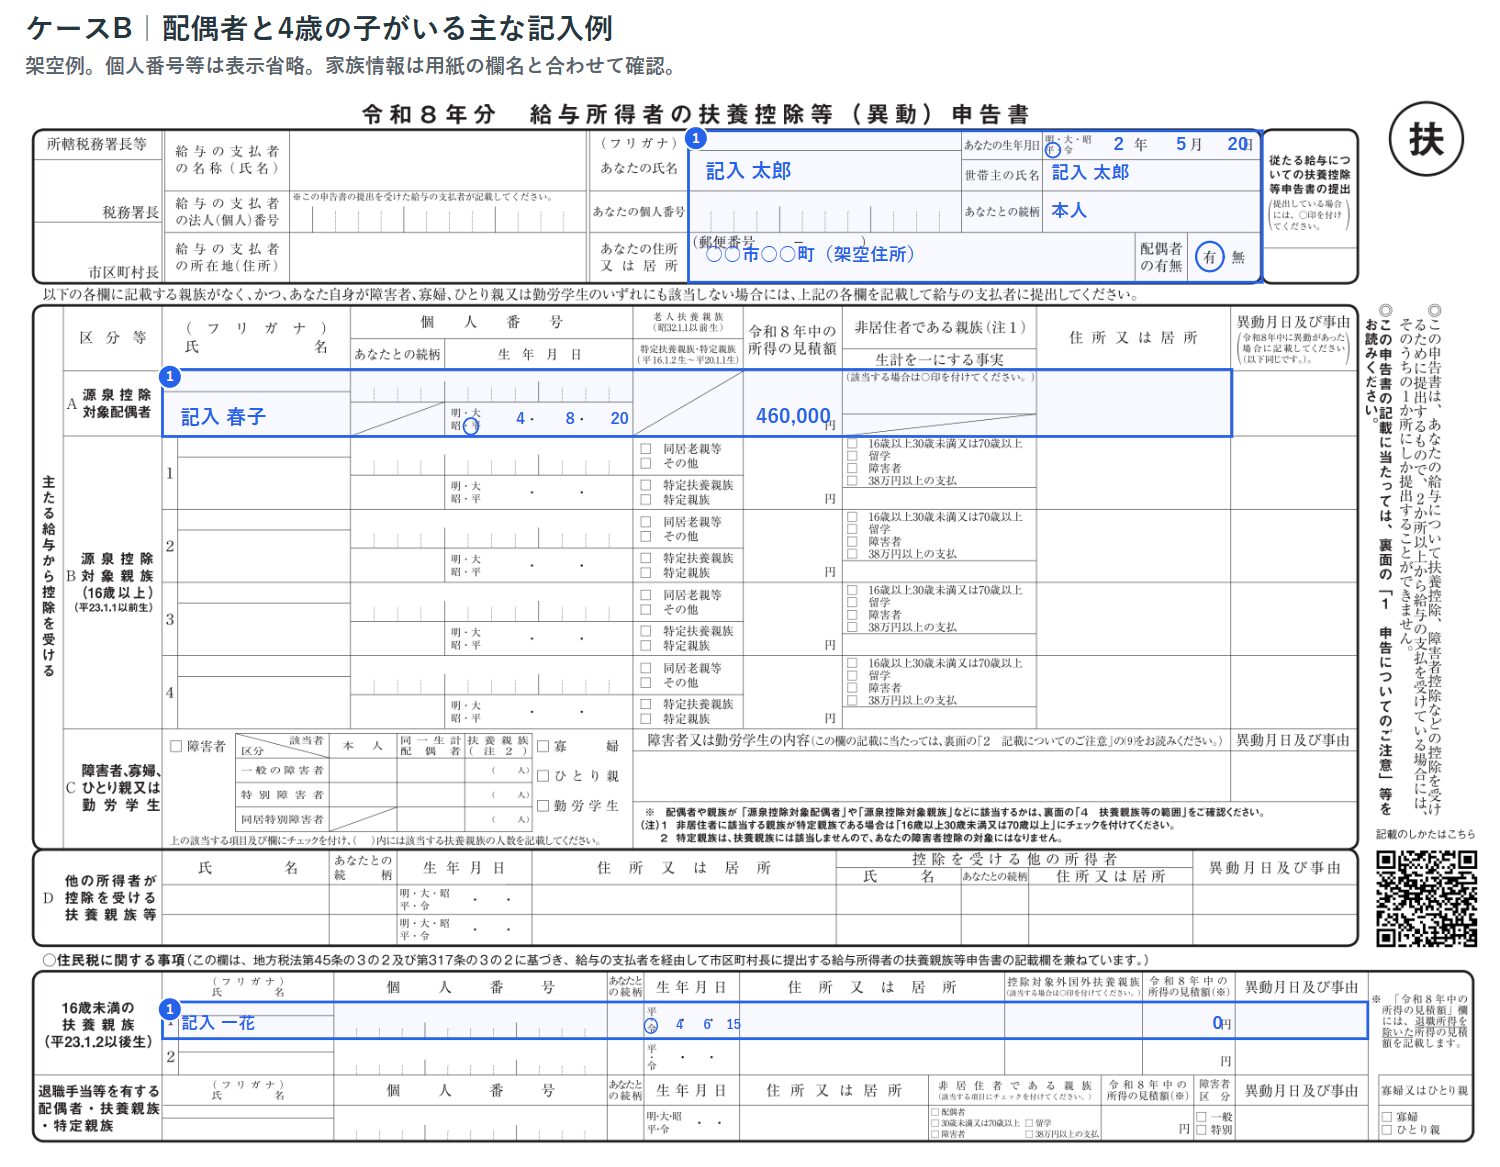
出典:国税庁「令和8年分の申告書」を加工(抜粋・四角枠・番号等を追加。記入文字は架空例)。確認日:2026年10月23日。
共働き夫婦の記入例:パパ600万円・ママ400万円の場合
今度は、夫婦ともに給与収入がある場合を見てみましょう。上のケースBとは、ママの収入が違う別の架空例です。
| 項目 | パパ | ママ |
|---|---|---|
| 給与収入 | 600万円 | 400万円 |
| 給与所得・合計所得 | 436万円 | 276万円 |
| 配偶者の有無 | 有 | 有 |
| A 源泉控除対象配偶者 | 空欄 | 空欄 |
| 16歳未満の扶養親族 | 4歳の子どもを記入 | この例では空欄 |
※夫婦とも給与以外の収入はなく、子どもと3人で暮らしている例です。子どもの所得は0円です。
子どもの申告先をパパにした架空例で、性別で申告先が決まるわけではありません。税の申告と、健康保険の扶養は別です。
ふゆこの例では、2人ともA欄は空欄、「配偶者の有無」は「有」!子どもはどちらか1人の用紙にだけ書こうね😊
パパ側:給与収入600万円・4歳の子どもを申告
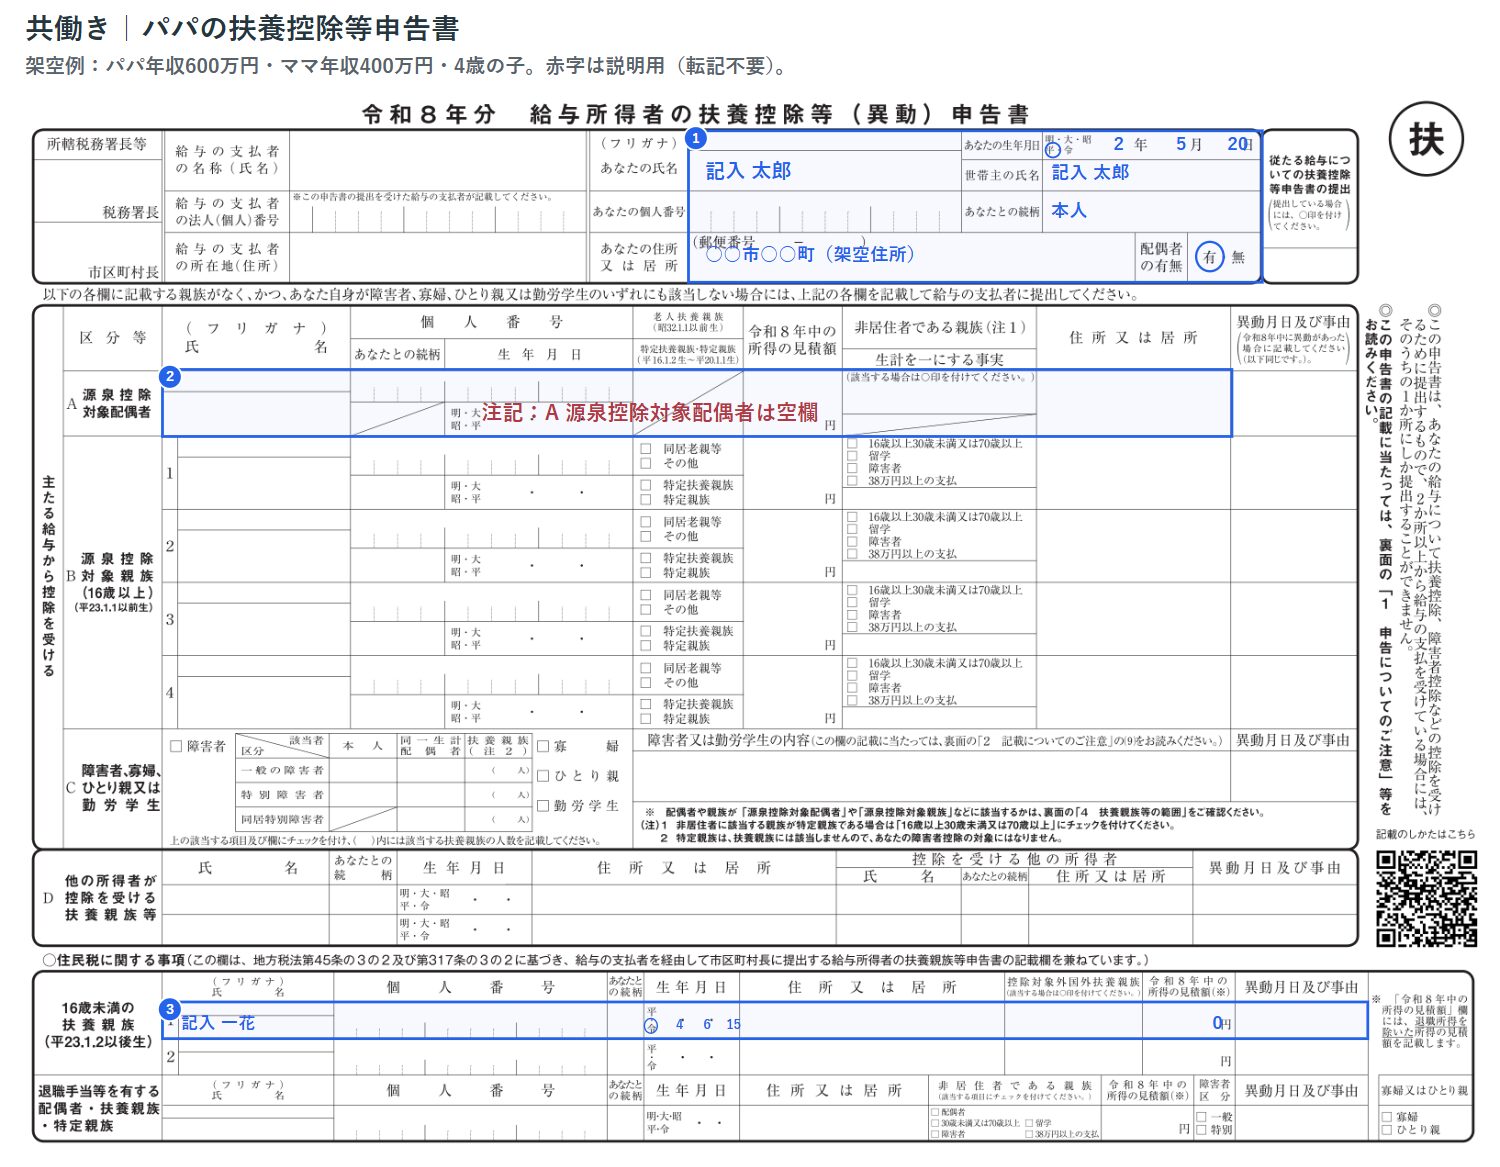
出典:国税庁「令和8年分の申告書」を加工(抜粋・枠・青い架空記入文字・赤字の説明注記を追加)。確認日:2026年10月23日。赤字は説明用で、申告書へ写しません。
ママ側:給与収入400万円・A欄と子ども欄は空欄
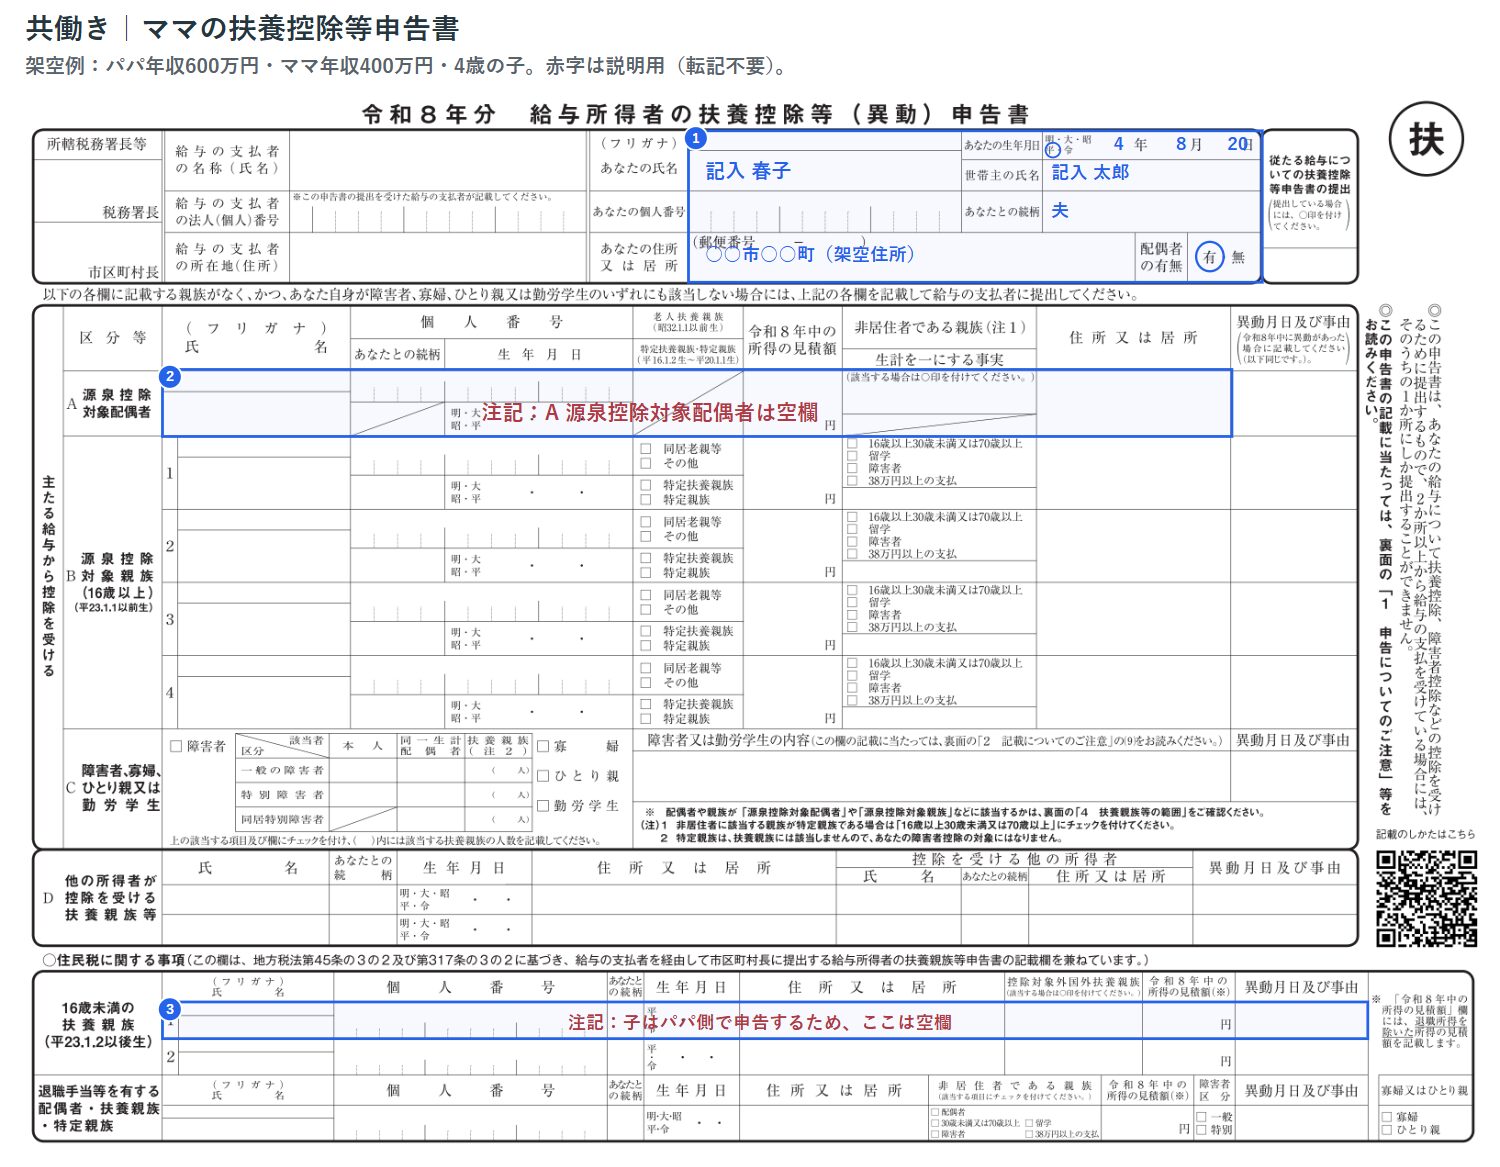
出典:国税庁「令和8年分の申告書」を加工(抜粋・枠・青い架空記入文字・赤字の説明注記を追加)。確認日:2026年10月23日。赤字は説明用で、申告書へ写しません。
※図は主な欄だけの例です。マイナンバーなどの書き方は、会社の案内に従ってください。
⑥ 書類2:基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除申告書
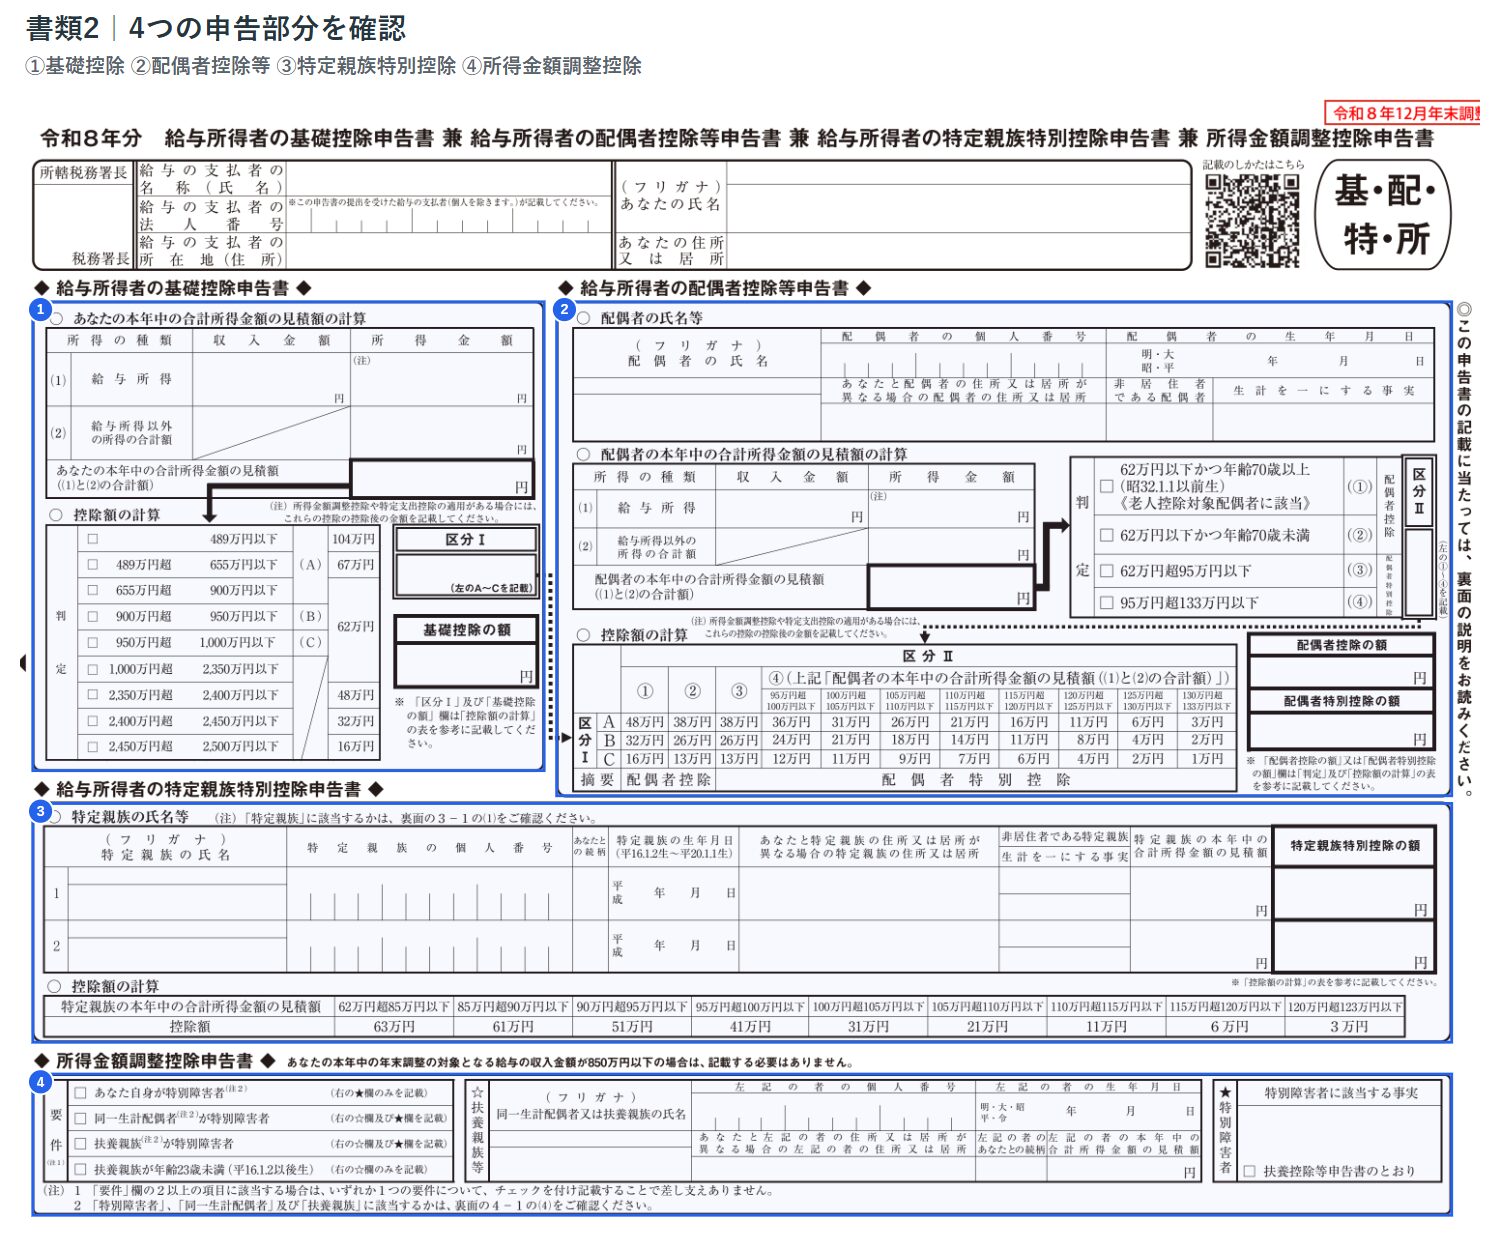
出典:国税庁「令和8年分の申告書」を加工(抜粋・四角枠・番号等を追加。記入文字は架空例)。確認日:2026年10月23日。
長い名前の用紙ですが、書くところは4つのブロックに分かれています。まず確認するのは、いちばん上の「基礎控除」です。基礎控除を受ける人はここを記入し、残りの3つは当てはまるところだけ書けば大丈夫です。
記入例で使う架空2世帯の条件
| 項目 | A:独身・扶養家族なし | B:配偶者と4歳の子どもがいる |
|---|---|---|
| 本人の給与収入 | 400万円 | 600万円 |
| 本人の給与所得 | 276万円 | 436万円 |
| 配偶者の給与収入 | 該当なし | 120万円 |
| 配偶者の給与所得 | 該当なし | 46万円 |
※全員、給与以外の収入はない例です。Bの家族は一緒に暮らしています。
Aの給与所得は「400万円÷4×3.2−44万円=276万円」。B本人は「600万円÷4×3.2−44万円=436万円」です。
配偶者の給与所得は「120万円−74万円=46万円」。年収120万円を、そのまま所得欄に書かないことがポイントです。
自分の金額は、2026年分の給与所得の計算表で確認してください。給与収入の範囲によって計算方法が変わり、端数処理もあります。
出典:国税庁「給与所得者と税」(令和8年分の計算表/検索取得本文の確認:2026年10月22日)。上記の例は本記事用の架空条件です。
A:給与所得者の基礎控除申告書の書き方
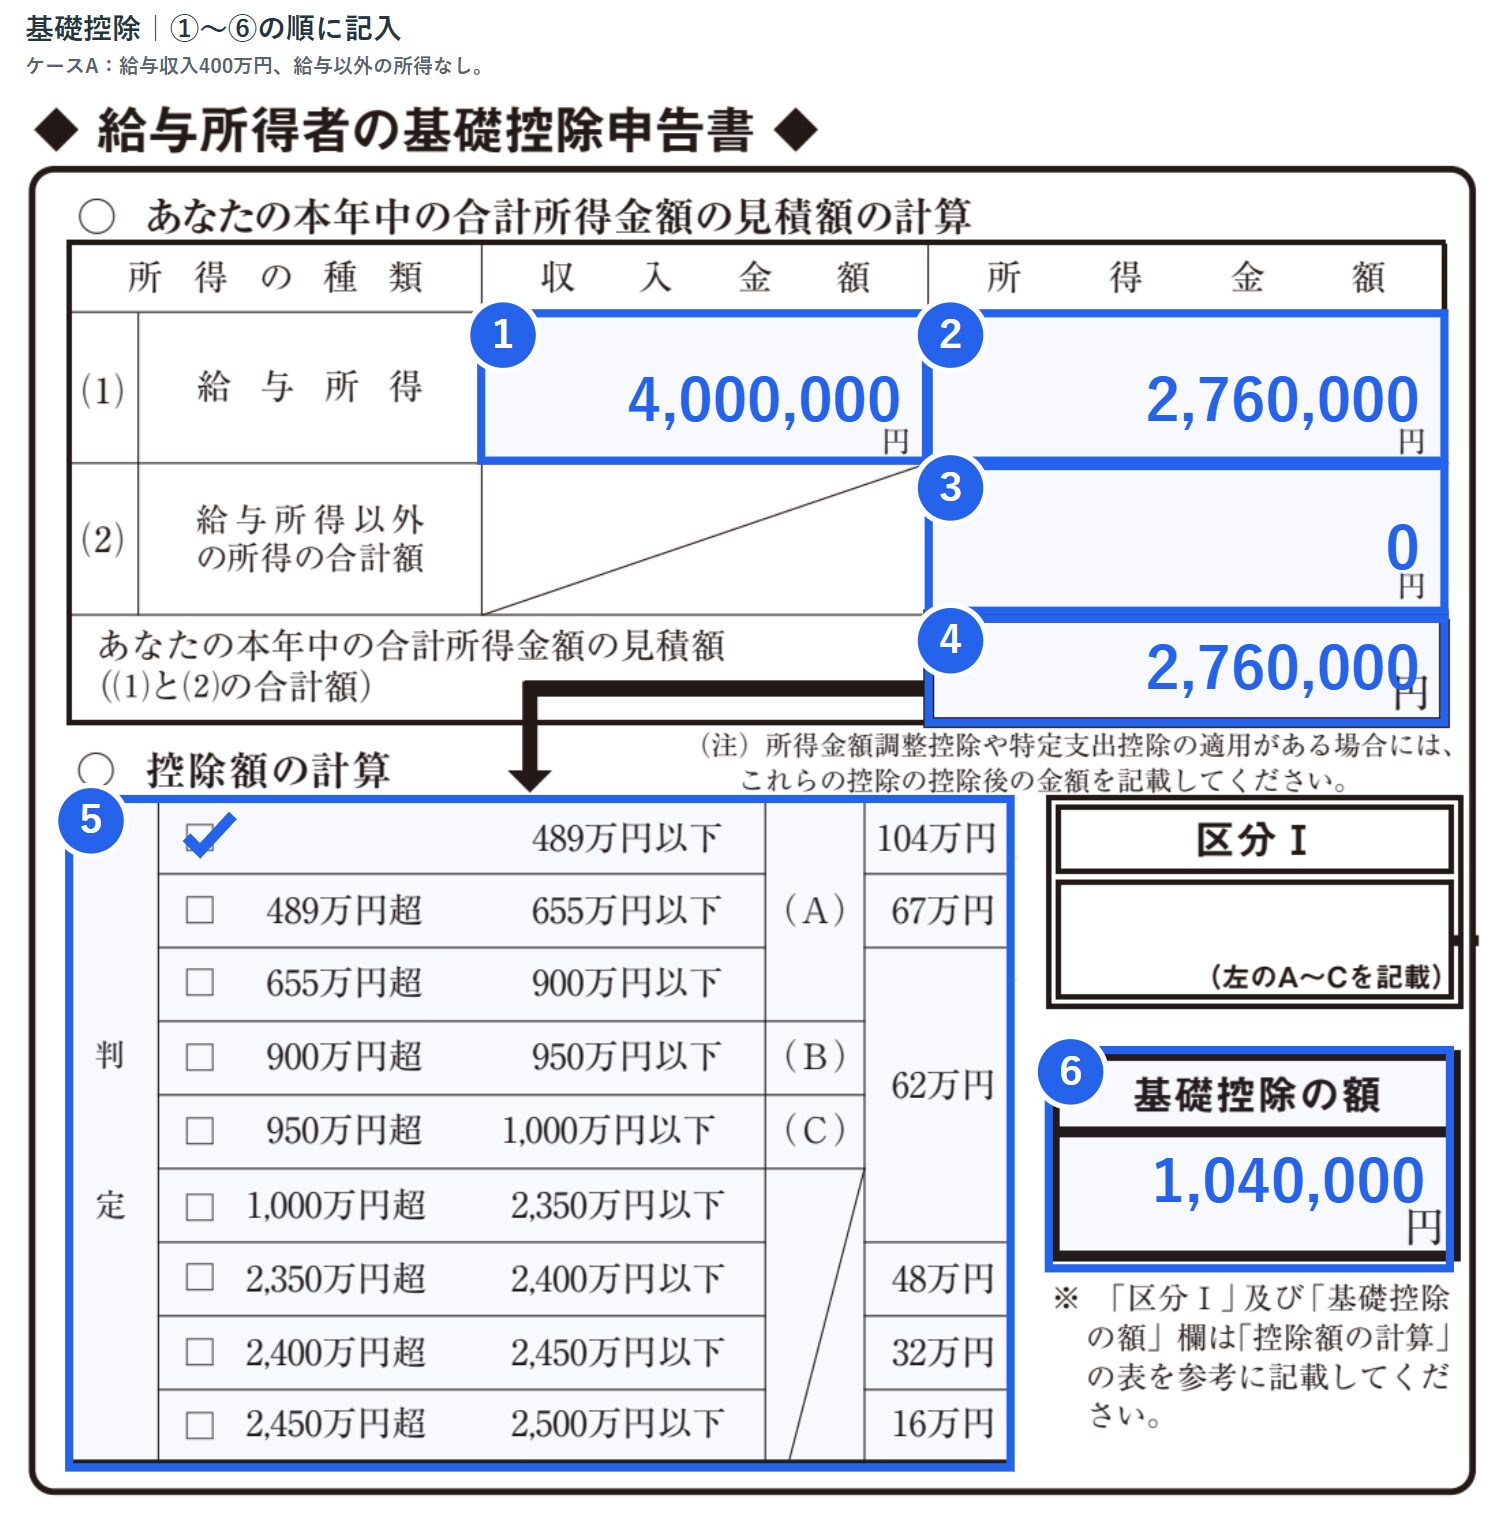
出典:国税庁「令和8年分の申告書」を加工(抜粋・四角枠・番号等を追加。記入文字は架空例)。確認日:2026年10月23日。
ここでは、自分の今年の収入・所得の見込額を記入します。
この部分を書くのは、こんな人!
- 年末調整で基礎控除を受ける人
- 合計所得金額が2,500万円以下の人(控除額は所得に応じて変わります)
ふゆ基礎控除の欄はみんな書くところだよ!
配偶者控除・特定親族・所得金額調整控除の欄は、当てはまる人だけ書けばOKだよ
STEP 1
給与の「収入金額」を書く
④で整理した、今年1月〜12月の給与・賞与の見込額を使います。「給与所得」の行の「収入金額」へ記入してください。
給与収入400万円のケースAなら、4,000,000円と書きます。 振込額の合計とは区別しましょう。
STEP 2
給与の「所得金額」を書く
2026年分の給与所得の計算表で求めた金額を、同じ行の「所得金額」へ記入します。
ケースAなら2,760,000円です。 収入欄の4,000,000円を、そのまま隣へ写さないようにしてください。
STEP 3
給与以外の所得を確認する
副業などの所得がある人は、「給与所得以外の所得の合計額」も記入します。売上そのものではなく、それぞれの所得の計算方法で求めた金額を確認してください。
ケースAは給与以外の所得がないため、0円です。
STEP 4
合計所得金額の見積額を書く
給与の所得金額と、給与以外の所得の合計額を足します。
ケースAは2,760,000円+0円=2,760,000円。 この金額を「本年中の合計所得金額の見積額」の欄へ記入します。
STEP 5
判定欄で、自分の所得に当てはまるところを確認する
ステップ4の金額を、用紙の「控除額の計算」に当てはめます。給与収入400万円ではなく、合計所得276万円で判定するのがポイントです。
ケースAは、2026年分の「489万円以下」に当てはまります。この行の□にチェックを入れましょう。
STEP 6
基礎控除の額を書く
判定した控除額を「基礎控除の額」へ記入します。
ケースAは1,040,000円です。 配偶者控除等を申告しないこの例では、「区分Ⅰ」は空欄です。配偶者控除等も申告する人は、判定した記号を「区分Ⅰ」へ記入します。
B:給与所得者の配偶者控除等申告書の書き方
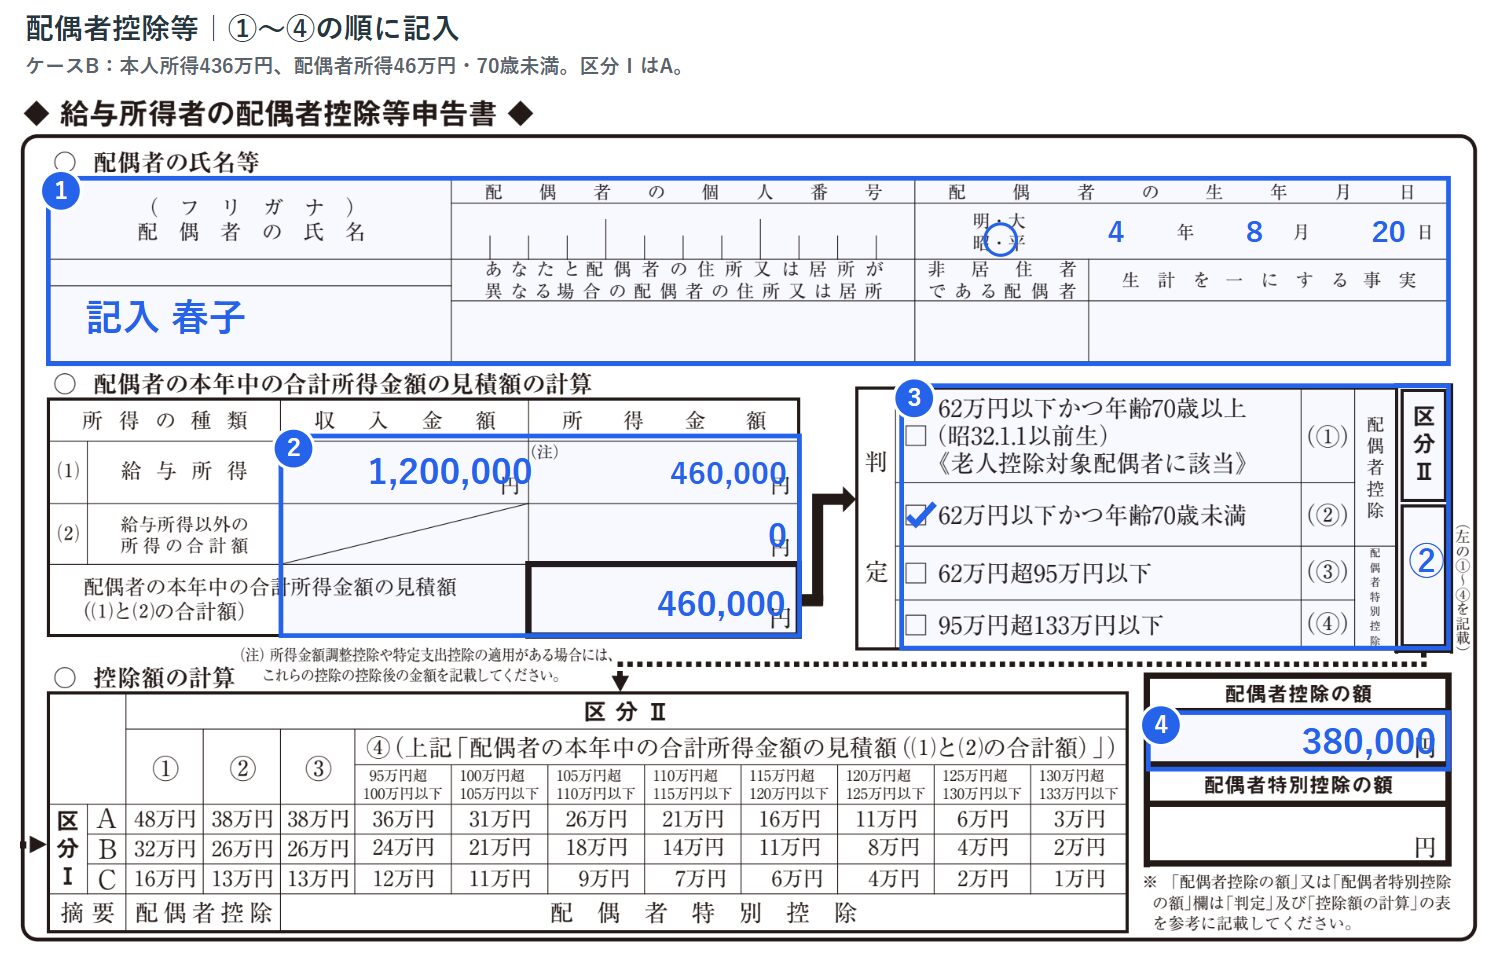
出典:国税庁「令和8年分の申告書」を加工(抜粋・四角枠・番号等を追加。記入文字は架空例)。確認日:2026年10月23日。
配偶者控除・配偶者特別控除を受ける人は、ここを書いてね!
- あなたの合計所得金額が1,000万円以下である
- 法律上の配偶者で、あなたと生計を一にしている
- 配偶者の合計所得金額が133万円以下である(給与だけなら年収207万円以下が目安)
- 家族の個人事業の「事業専従者」に当てはまらない
配偶者の所得が62万円以下なら配偶者控除、62万円超133万円以下なら配偶者特別控除を確認します。※書類1のA欄(169万円以下)とは基準が違うので、A欄が空欄でも、ここは書ける場合があります。
図は、上の条件を満たすケースBの記入例です。配偶者は70歳未満の例で、次の4ステップに沿って記入します。
STEP 1
配偶者の情報を書く
配偶者の氏名・生年月日・住所などを、用紙に沿って記入します。本人の情報と取り違えないようにしましょう。個人番号は勤務先の案内に従って扱います。
STEP 2
配偶者の収入と所得を書く
配偶者自身の今年の見込額を使います。ケースBの配偶者は、給与収入1,200,000円、給与所得460,000円です。給与以外の収入はありません。
配偶者の収入欄と所得欄にも、同じ数字を写すわけではありません。
STEP 3
本人と配偶者の判定・区分を確認する
本人の合計所得と、配偶者の合計所得・年齢を、それぞれ用紙の判定欄に当てはめます。本人側の「区分Ⅰ」と配偶者側の「区分Ⅱ」を確認してください。
ふゆ「区分Ⅰ」は自分の所得、「区分Ⅱ」は配偶者の所得と年齢で選ぶよ!ケースBなら、区分ⅠにA、区分Ⅱに②を書いてね😊
STEP 4
表で求めた控除額を書く
本人と配偶者の区分に対応する控除額を確認し、該当する控除の欄へ記入します。
ケースBは、配偶者控除の額380,000円です。 配偶者特別控除の欄と取り違えないようにしてください。
C:給与所得者の特定親族特別控除申告書の書き方
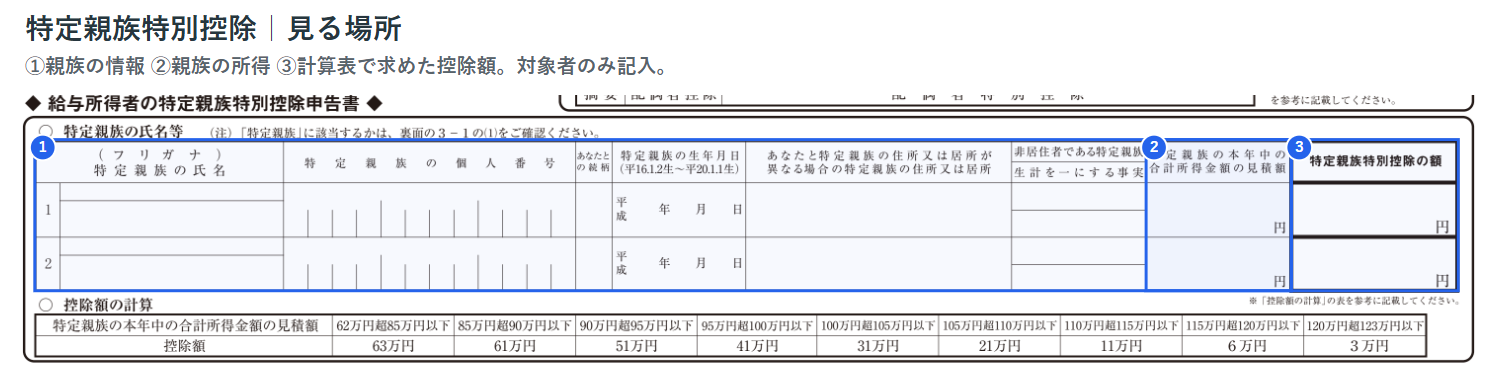
出典:国税庁「令和8年分の申告書」を加工(抜粋・四角枠・番号等を追加。記入文字は架空例)。確認日:2026年10月23日。
次の3つをすべて満たす親族がいる人は、ここを書いてね!
- 2026年12月31日時点で19歳以上23歳未満である(令和8年分は平成16年1月2日〜平成20年1月1日生まれ)
- あなたと生計を一にしている親族である(配偶者は対象外)
- 親族の合計所得金額が、扶養の上限の62万円を超え、123万円以下である(給与だけなら年収136万円超〜197万円以下)
家族の個人事業の「事業専従者」は対象外です。同じ親族について、ほかの人と重複してこの控除を受けることはできません。給与以外の所得がある場合は、それも含めた合計所得で確認してください。
ふゆ19〜22歳の子の収入がバイト代などの給与だけなら、次の4つで書く欄を確認してね!
・136万円以下 → 書類1のB欄だけ
・136万円超〜174万円以下 → この欄と、書類1のB欄の両方
・174万円超〜197万円以下 → この欄だけ
・197万円超 → どちらも書かない
「両方に書く」ところは見落としやすいから、忘れずに確認しよう😊
※子ども以外の親族(きょうだいなど)も、条件を満たせば対象です。
出典:国税庁「令和8年分 年末調整のしかた」・「給与所得者(従業員)の方へ(令和8年分)」・「特定親族特別控除」(対象:令和8年分/検索取得本文の確認日:2026年10月23日)。
STEP 1
親族の年収見込みを出す
親族の給与明細を見て、今年すでに受け取った給与と、年末までの給与・賞与の見込みを足します。給与以外の所得がある場合は、別に整理してください。
STEP 2
対象となる親族の情報と所得を書く
氏名・続柄・生年月日などと、今年の所得の見込額を記入します。書類1のB欄にも書く人は、B欄の「特定親族」にチェックを入れてください。
STEP 3
所得に対応する控除額を書く
親族の所得を用紙の計算表に当てはめ、対応する控除額を記入します。控除額を、親族の所得金額として写さないようにしましょう。
D:所得金額調整控除申告書の書き方
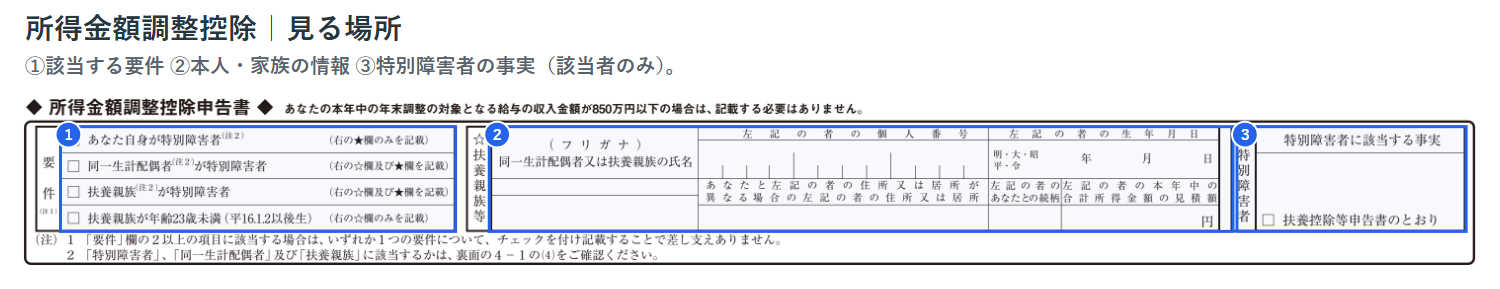
出典:国税庁「令和8年分の申告書」を加工(抜粋・四角枠・番号等を追加。記入文字は架空例)。確認日:2026年10月23日。
必ず満たす条件:年末調整の対象となる給与収入が850万円を超えること。
そのうえで、次のいずれかに当てはまる人が書くよ!
- あなた自身が特別障害者に当てはまる
- 23歳未満の扶養親族がいる
- 特別障害者である同一生計配偶者または扶養親族がいる
ふゆ給与収入が850万円以下の人は、この所得金額調整控除の欄は書かなくてOKだよ😊 850万円を超えて、上の3つのどれかに当てはまる人は、下の手順で書こう!
STEP 1
当てはまる要件にチェックする
図の①「要件」欄で、自分に該当する項目にチェックを入れます。
STEP 2
必要な本人・家族の情報を書く
選んだ要件に応じて、対象者の氏名・続柄・生年月日・所得の見込額などを記入します。記載すべき項目を用紙で確認してください。
控除額は会社が計算してくれます。あなたは要件のチェックと、必要な本人・家族の情報を書けばOKです。
共働き夫婦の書類2:自分の収入・所得をそれぞれ書こう
先ほどの共働き夫婦が、それぞれ自分の用紙に記入する例です。
パパ側:収入600万円・所得436万円
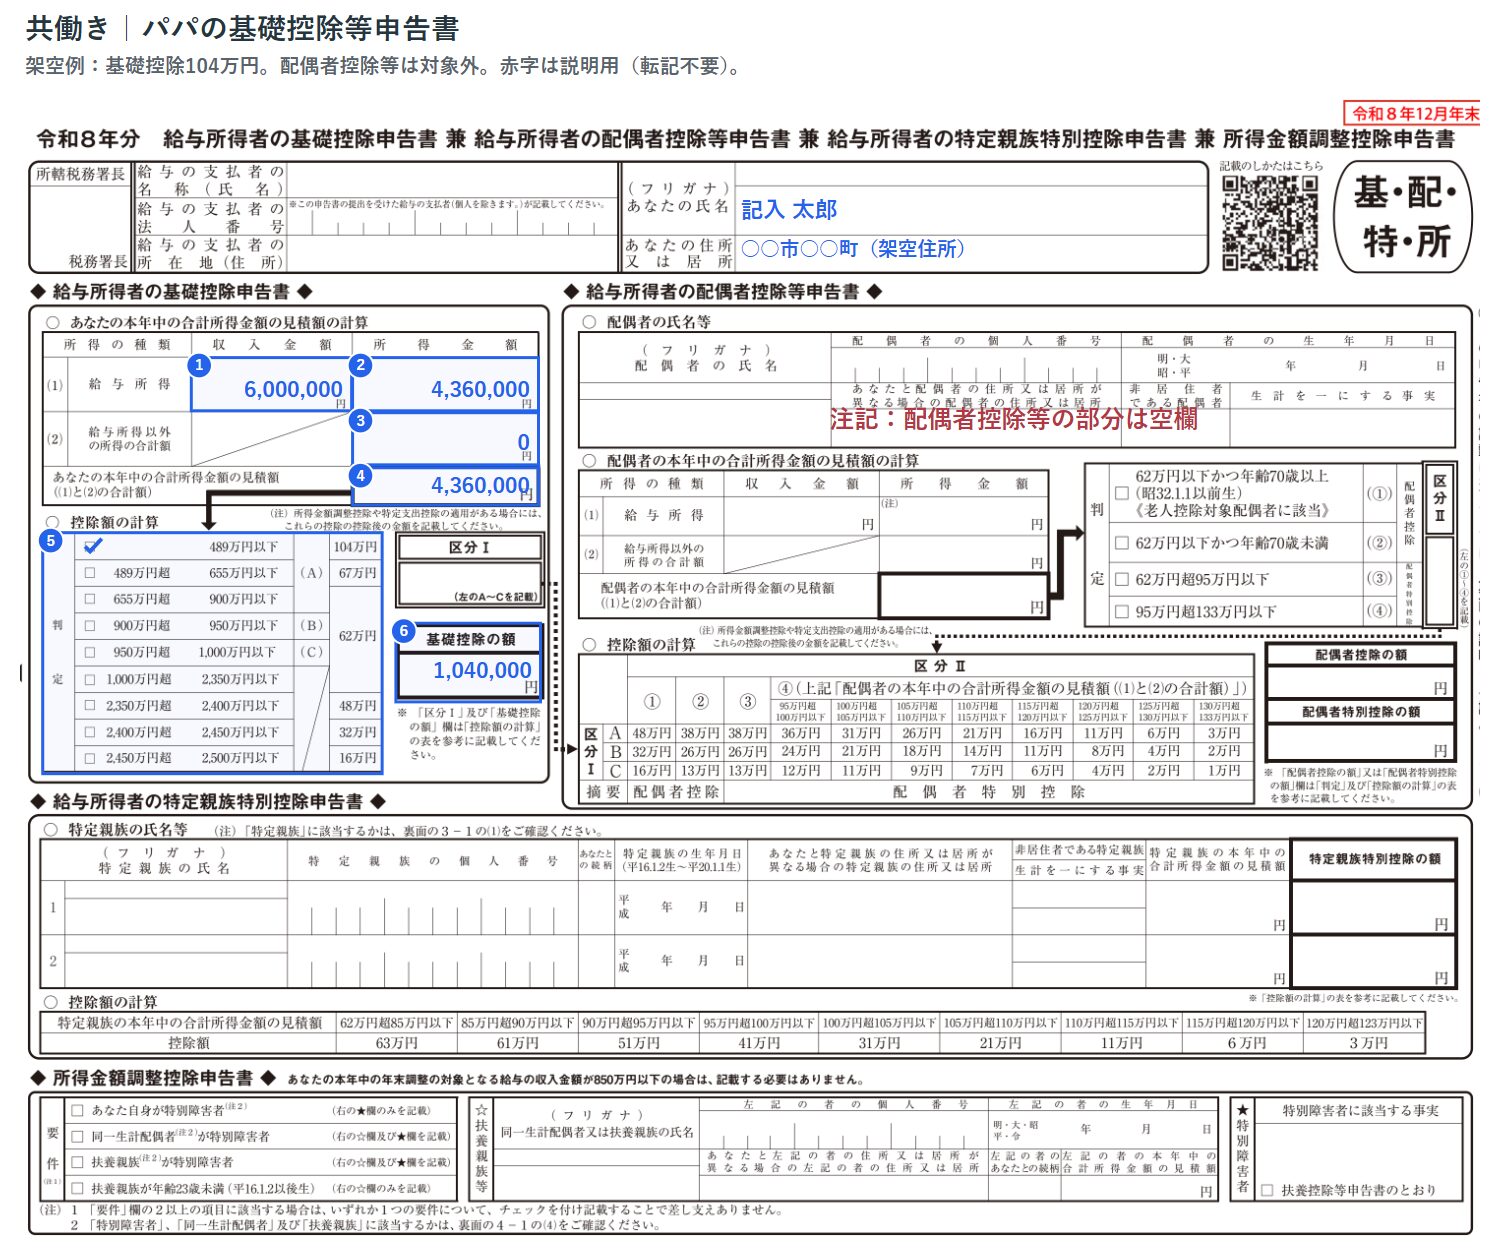
出典:国税庁「令和8年分の申告書」を加工(抜粋・枠・青い架空記入文字・赤字の説明注記を追加)。確認日:2026年10月23日。赤字は説明用で、申告書へ写しません。
ママ側:収入400万円・所得276万円
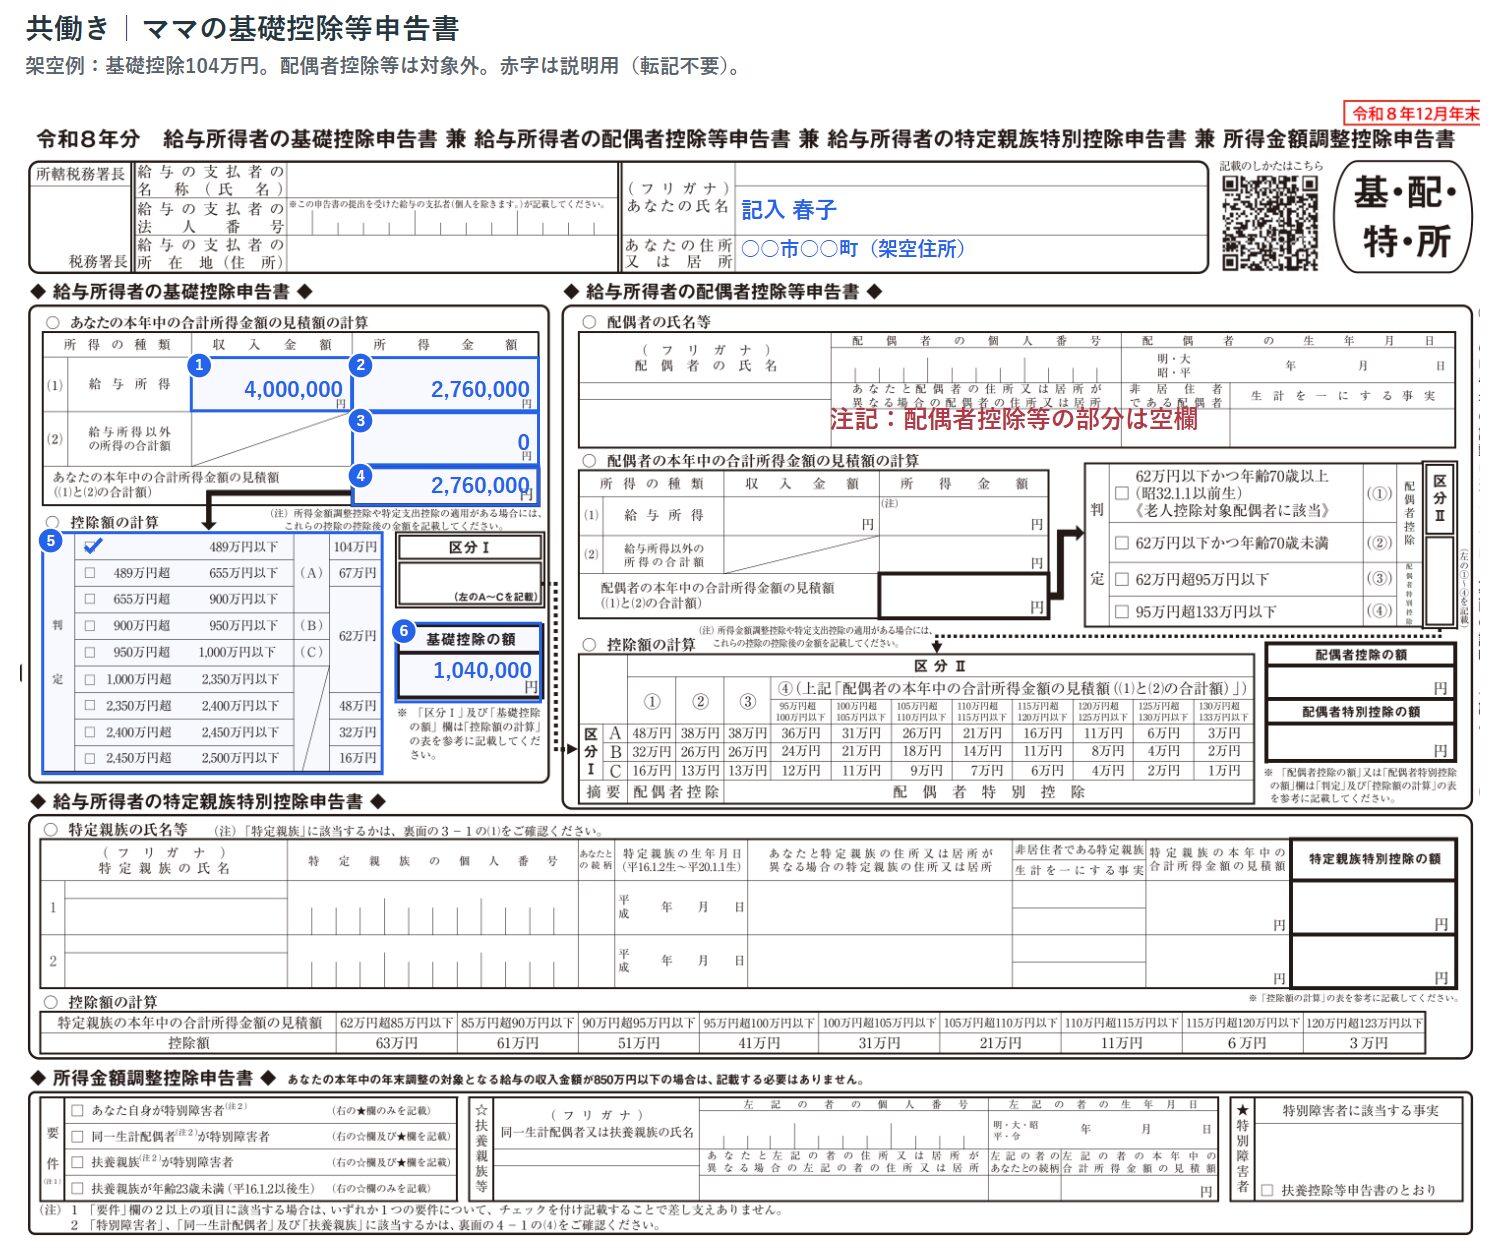
出典:国税庁「令和8年分の申告書」を加工(抜粋・枠・青い架空記入文字・赤字の説明注記を追加)。確認日:2026年10月23日。赤字は説明用で、申告書へ写しません。
ふゆこの共働きの例では、2人とも自分の収入・所得と基礎控除の額を書いてね!配偶者控除等の部分と「区分Ⅰ」は空欄でOKだよ🫶
⑦ 書類3:保険料控除申告書
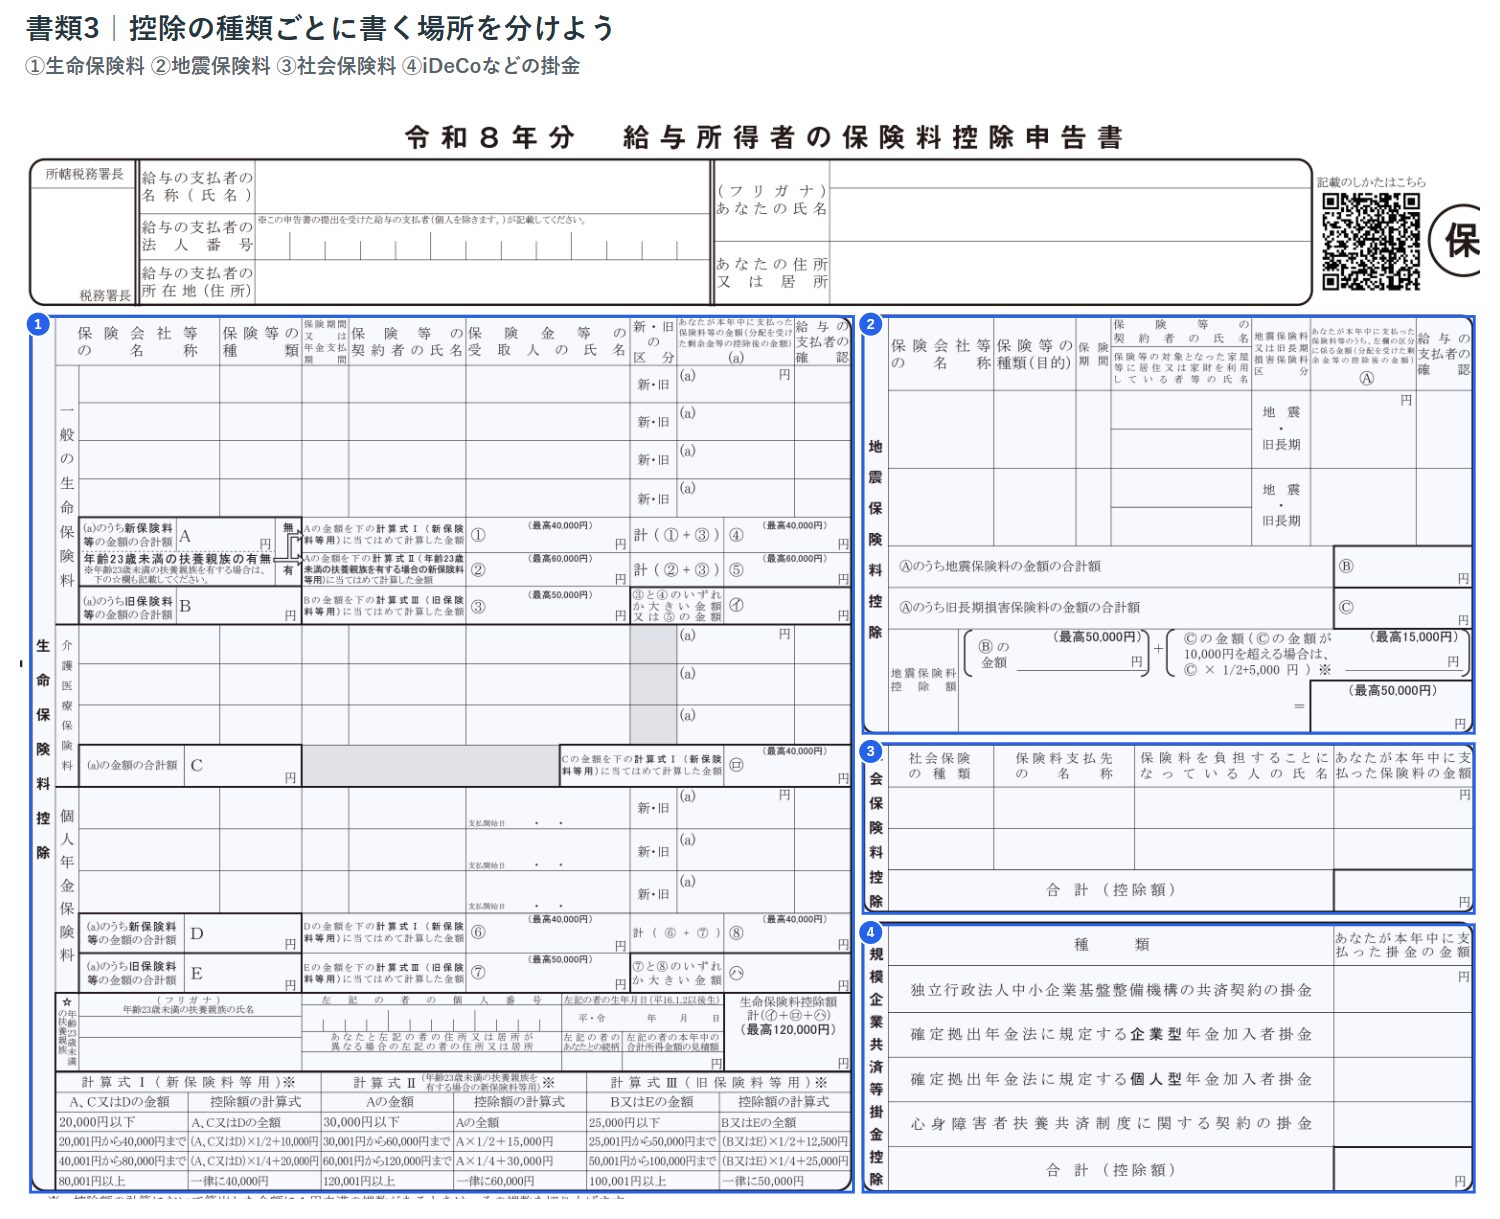
出典:国税庁「令和8年分の申告書」を加工(抜粋・四角枠・番号等を追加。記入文字は架空例)。確認日:2026年10月23日。
この書類では、生命保険料・地震保険料・自分で支払った対象の社会保険料・iDeCoなどを申告します。
生命保険料は、証明書を見ながら計算ツールへ入力しよう
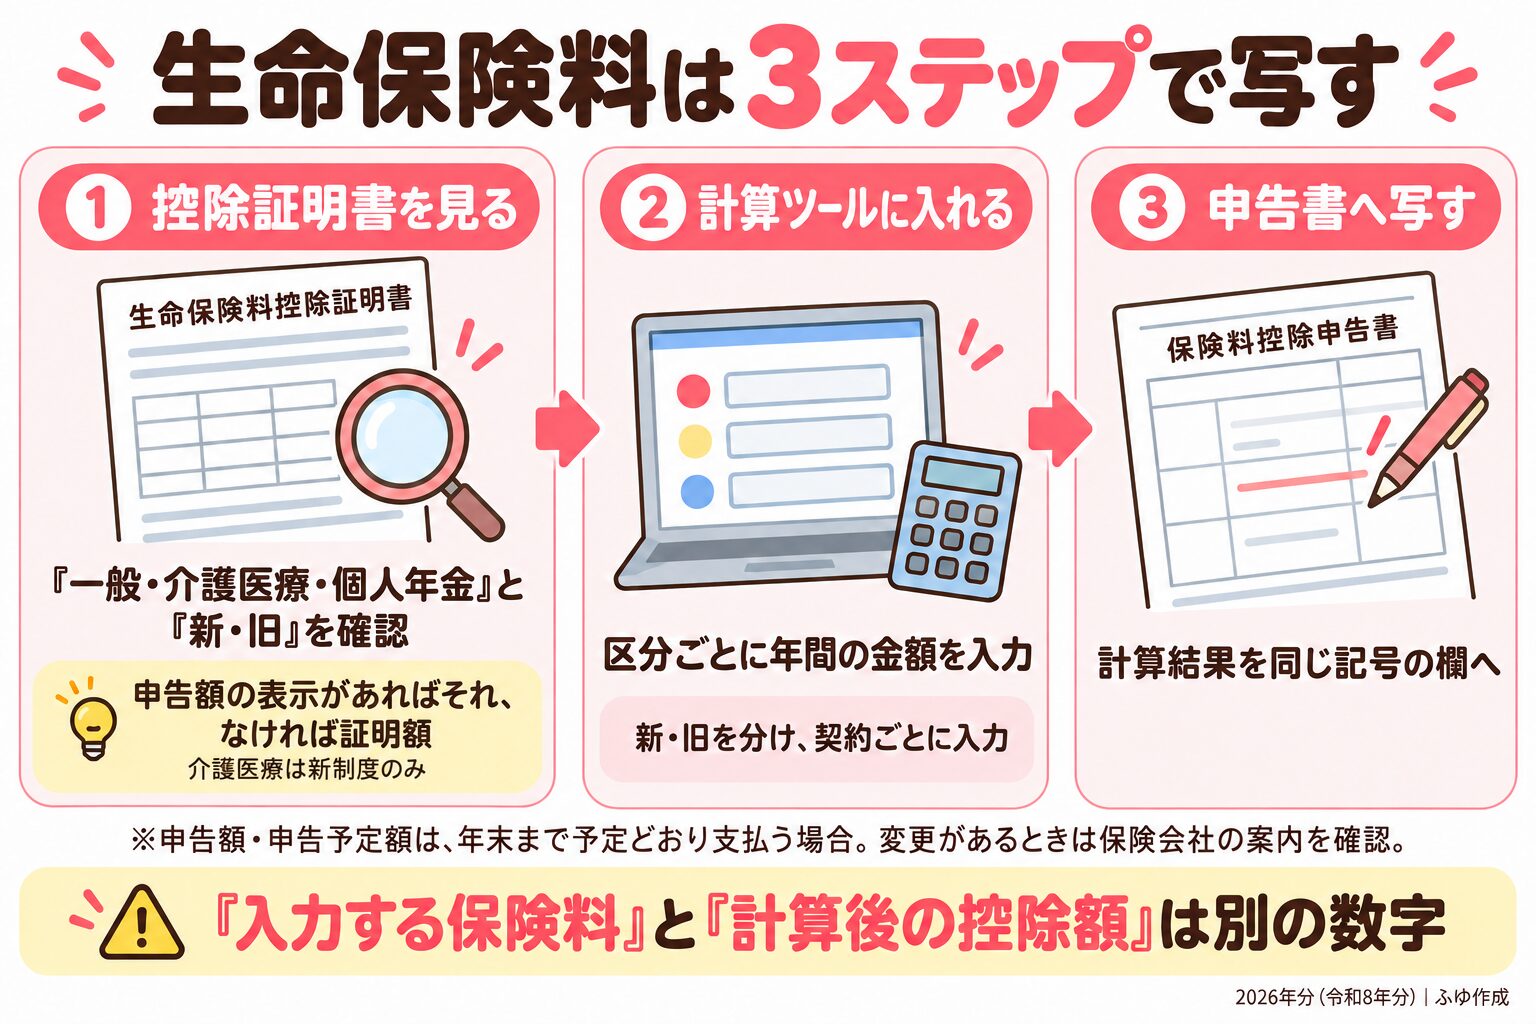
図:ふゆ作成(手順を示す説明用の図解。申告書のイラストは実際の様式ではありません)。証明書は申告額・申告予定額の表示があればそれを、なければ証明額を確認します。年末までの支払い予定に変更がある場合は、保険会社の案内を確認してください。
保険会社から届いた「生命保険料控除証明書」を用意してください。下のツールには、証明書の見本と、計算後に申告書へ写す金額の記入見本があります。
ふゆはがきの金額を入れると、申告書に写す数字がわかるツールを作ったよ!まずは「はがきの、どの金額を入力する?」を開いて、自分の証明書と見比べてみてね😊
計算ツールはWordPressへの設置準備中です。
計算ツールの使い方と、申告書へ写す手順
STEP 1
入力する金額を、証明書の見本で確認する
ツールの「はがきの、どの金額を入力する?」を開き、自分の証明書と見比べます。見本の案内に沿って、入力する金額を確認してください。
STEP 2
保険の区分・新旧制度・金額を入力する
「一般生命保険料」「介護医療保険料」「個人年金保険料」の区分を、証明書で確認します。一般・個人年金は、新制度か旧制度かも選びます。
保険商品ごとに、年間の対象金額を入力してください。 複数の契約がある人は、入力欄を追加できます。区分や新旧を混ぜて、最初から1つの金額にまとめないようにしましょう。
23歳未満の扶養親族の有無を選びます。判定は年末の年齢・所得・生計などの条件によります。
ふゆ共働きでも、夫婦それぞれ条件を満たせば、この生命保険料控除の特例を使えるよ!子どもをパパ側で申告しているママも、対象か確認してね。入力する保険料は自分が支払った分だけ。同じ保険料を2人で申告しないようにしよう😊
子どもを自分の扶養に入れていない側の親も、条件を満たせばこの特例を使えます。16歳未満の子も対象です。特例を使う人は、自分の保険料控除申告書の「年齢23歳未満の扶養親族」の欄にも必要事項を記入します。
出典:国税庁・租税特別措置法関係通達41の15の5-1・生命保険料控除Q&A(確認日:2026年10月23日)。
STEP 3
計算するボタンを押す
入力ができたら「控除額を計算する」を押します。一般・介護医療・個人年金それぞれの控除額と、合計額を確認できます。
入力する年間の保険料と、計算後の控除額は別の金額です。
STEP 4
赤字の記入見本を見て、申告書へ写す
計算結果の下に、2026年分の申告書の生命保険料欄を使った記入見本が表示されます。
見本の赤字を、自分の申告書の同じ記号・項目名の欄へ記入します。 使わない計算欄は「記入不要」と表示されます。スマホでは見本を横にスクロールでき、下の一覧表でも金額を確認できます。
保険会社名、保険の種類、期間、契約者、受取人、続柄などの契約情報は、証明書や契約内容を見て記入します。ツールが自動で埋める項目ではありません。
特例を使う人は、用紙の説明を見ながら、対象となる家族の情報も記入しましょう。契約が多くて記入欄が足りないときは、勤務先に書き方を確認してください。
ふゆ最後に、必要な証明書がそろっているか確認してね!紙で出すか、電子データで出すかは会社の案内を見よう。
このツールは2026年分の所得税の生命保険料控除用です。住民税・還付額・地震保険料・社会保険料・iDeCoの計算には対応していません。
出典・画像の引用元はツール内に記載しています。証明書見本は住友生命、申告書の生命保険料欄は北海道教育委員会が配布する令和8年分様式を抜粋したものです。
地震保険料・社会保険料・iDeCoなどは、それぞれの欄へ
生命保険料を確認したら、次は自分に該当するほかの欄を確認します。
| 対象の支払い | 申告書で確認する欄 |
|---|---|
| 地震保険料 | 地震保険料控除 |
| 自分で支払った国民年金などの対象社会保険料 | 社会保険料控除 |
| iDeCoなどの対象掛金 | 小規模企業共済等掛金控除 |
ふゆ社会保険料やiDeCoの給与天引き分は、ここに書かなくてOK!自分の口座から払った分だけ書いてね😊
証明書の提出方法は勤務先の案内に従います。iDeCoは、公式FAQで個人払込・事業主払込の扱いを確認できます(確認日:2026年10月23日)。
⑧ 住宅ローン・個別ケースで迷ったときは?
基本の例に当てはまらない人は、次の点を確認しましょう。
| ケース | 次に確認すること |
|---|---|
| 初めて住宅ローン控除を受ける | 原則として確定申告が必要。年末調整だけで完結すると思わない |
| 住宅ローン控除の2年目以降 | 税務署から届いた申告書と、銀行の残高証明書などを会社へ出す。必要書類は会社の案内で確認 |
| 育休中・復職した | 今年の給与・賞与と、非課税の給付を分けて整理する |
| 転職した | 前の勤務先の源泉徴収票を準備し、今年の給与を確認する |
| 退職後、年末調整を受けていない | 確定申告が必要か、還付申告ができるか確認する |
| 副業などの所得がある | 副業の所得も書類2に書く。確定申告が必要かどうかも別に確認する |
| 医療費控除を受けたい | 年末調整では扱わないため、確定申告の手続きを確認する |
| ふるさと納税をした | 寄附金控除を年末調整へ書き込まず、ワンストップ特例または確定申告の手続きを確認する |
※住宅ローンの借入先や手続きの方法によっては、銀行の残高証明書の提出が不要です。紙の書類ではなく電子データを使う場合もあります。会社と金融機関の案内を確認してください。
出典:国税庁「調書方式による住宅借入金等特別控除」(確認日:2026年10月23日)。
ふゆ医療費控除・ふるさと納税・住宅ローン控除の1年目は、年末調整の用紙には書かないよ。医療費控除や住宅ローン控除の1年目は、原則として確定申告で手続きしてね。ふるさと納税は、条件を満たせばワンストップ特例を使えるよ😊
医療費控除などで確定申告をすると、申請済みのワンストップ特例も無効になります。その年のふるさと納税は、ワンストップ申請分を含めてすべて確定申告に入れてください。
出典:国税庁「ふるさと納税」(確認日:2026年10月23日)。
育児休業給付金などの非課税の給付と、勤務先から受け取る給与は分けて扱います。「育休中だから所得は必ず0円」とは決めず、実際に支給された給与・賞与も確認してください。
⑨ 提出前に、ここだけチェック!
- 用紙の年分は合っている?
- 氏名・住所・家族情報は最新になっている?
- 給与収入と所得、手取りを混同していない?
- 自分と配偶者の所得の見込額を分けて確認した?
- 独身でも基礎控除の部分まで確認した?
- 小さな子どもの住民税に関する欄も確認した?
- 保険の新旧・一般・介護医療・個人年金を分けた?
- 保険のはがきの「申告額」を使った?(表示がない場合などは、保険会社の案内で確認)
- 支払った保険料と、計算後の控除額を、別々の欄に書いた?
- 必要な証明書と、勤務先の提出期限を確認した?
年末調整は、毎年書いていても迷うところが出てきます。
全部の制度を覚えるより、まずは自分に必要な欄を一つずつ確認していきましょう。
ふゆ書けたら、上のチェックリストで記入漏れがないか見直してね!必要な証明書もそろえて、会社から案内された期限までに提出しよう🫶